

《星岛》记者 屈慧 广州报道
近日,“果链”巨头舜宇光学科技旗下的车载业务平台——宁波舜宇智行科技股份有限公司(下称“舜宇智行”)二度向港交所递交招股书,中金公司、中信证券担任联席保荐人。
这份招股书里披露了舜宇智行被独立分拆后的首份半年度财务数据。受下游车厂价格战影响,舜宇智行上半年收入和利润增速都有所放缓,毛利率持续出现下滑。但在多个车载相机领域,公司仍维持住了全球第一的行业地位。
此次IPO,舜宇智行拟募资用于提升产品研发能力、扩大产能、拓展销售网络、补充营运资金。
车载相机No.1
舜宇智行虽然在2025年11月才完成注册设立,但其业务源头可追溯至2004年舜宇光学科技开启的汽车光学业务线。
母公司舜宇光学科技(02382.HK)是著名的“果链”公司,核心业务围绕光学镜头与光电模组展开,包括镜头、摄像模组等,产品应用于手机、汽车、安防、消费电子等多个领域,目前市值达732亿港元。
随着智能汽车近十年飞速发展,舜宇光学的汽车业务线高速成长,其年收入体量已经达到了70亿元的量级,约占母公司的六分之一。
2025年11月,舜宇智行正式完成注册成立,并于当年底完成内部重组,车载业务资产全部注入该平台。2026年1月底,舜宇智行正式向港交所递表。
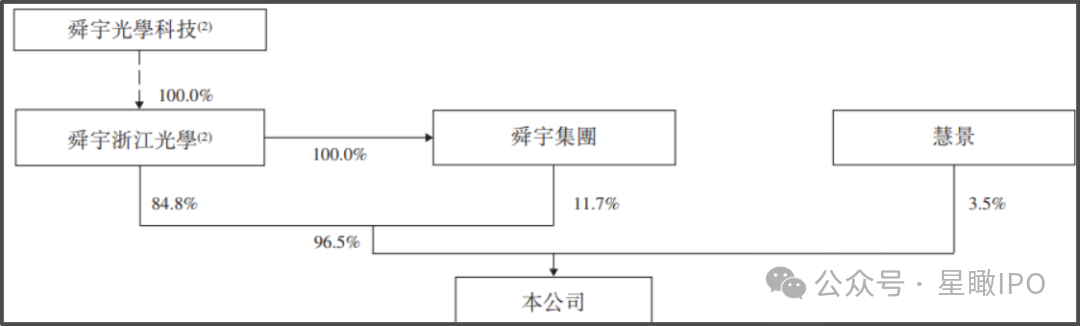
分拆后,舜宇光学科技持有公司96.5%的股份,仍为控股股东。
公司目前执行“一把手”为舜宇光学科技车载光学业务的负责人谢前森,担任执行董事兼联席总裁,负责策略规划、业务方向以及日常营运及管理。
舜宇智行的另一持股3.5%的小股东为慧景技术有限公司,穿透后其背后为元钛长青基金,管理合伙人为投资人邵仰东。
邵仰东曾长期在舜宇光学科技担任独立非执行董事,在舜宇智行目前任非执行董事兼董事会副主席。
毛利率持续下行
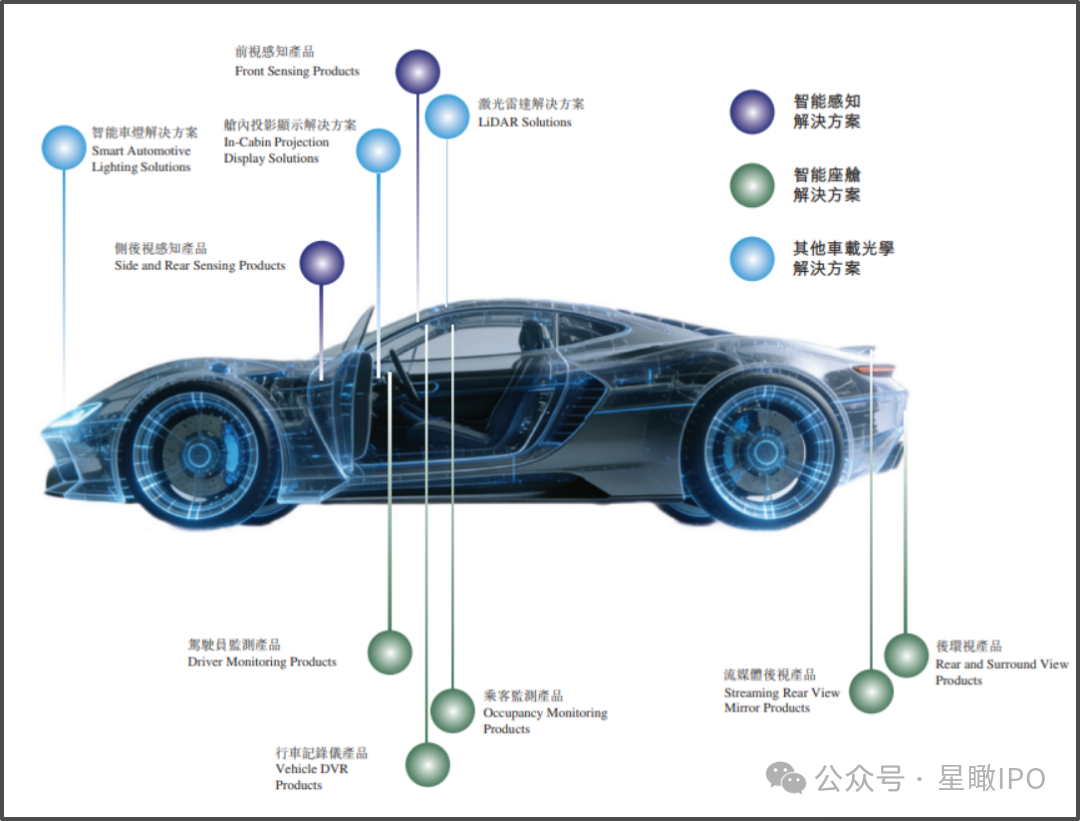
舜宇智行的产品主要聚焦车载相机,包括前视、侧后视、后环视、流媒体后视、行车记录仪、驾驶员监测、乘员监测等。
根据弗若斯特沙利文的报告,按2025年出货量统计,舜宇智行车载相机产品出货量位居全球第一。
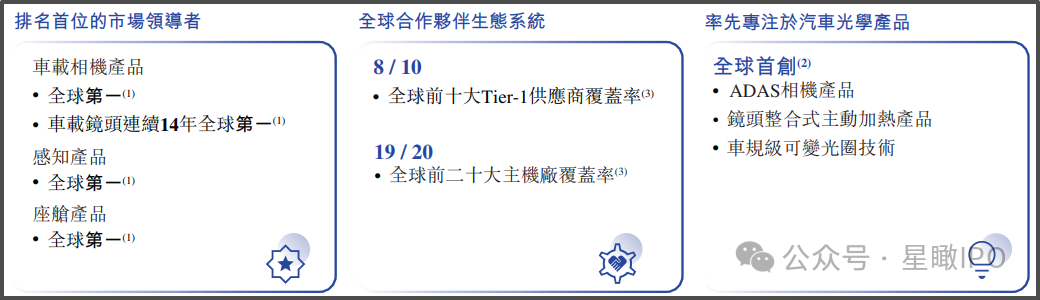
截至6月底,舜宇智行已覆盖全球前十大Tier1(一级供应商)中的8家,及全球前二十大主机厂中的19家。
此外,公司正积极拓展激光雷达、舱内投显和智能车灯等新兴业务,但体量较小。
财务层面,公司营收规模稳步扩张,2023—2025年分别实现收入52.63亿元、59.89亿元、71.89亿元。2026年上半年营收37.02亿元,同比增长10.4%。
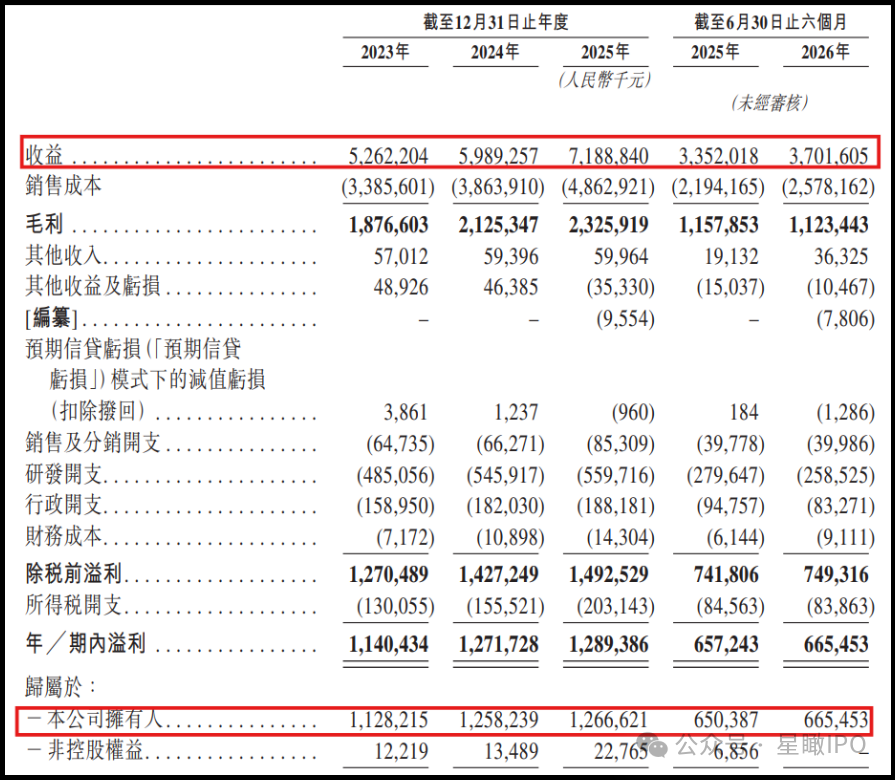
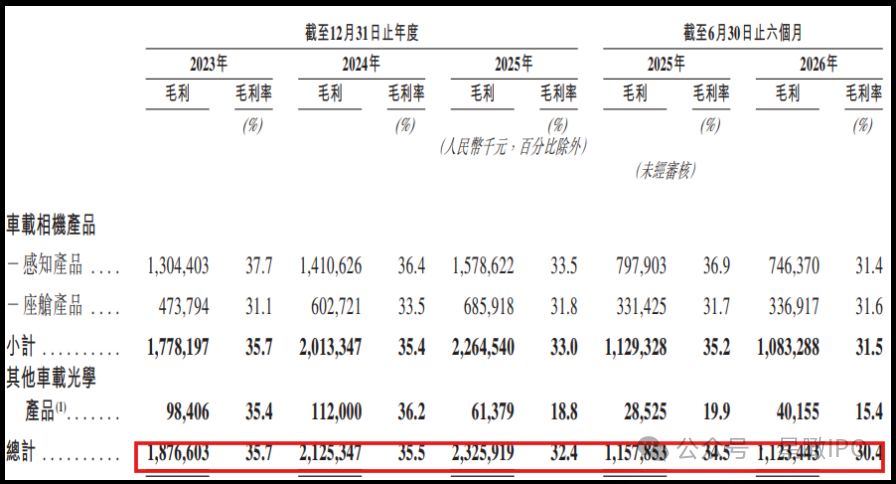
但行业竞争加剧带来的“量增价跌”情况,已经直接体现在盈利水平上。2026年上半年,舜宇智行毛利率继续下滑至30.4%,而2023年尚有35.7%。
2026年上半年,舜宇智行的归母净利润为6.65亿元,同比仅小幅增长2.3%,利润增速显著低于营收增速。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。