
《星岛》记者 郑淑仪 深圳报道
离原定的挂牌日只剩3天,赴港上市的瘦西湖文旅突然摁下了暂停键。
10月21日,江苏瘦西湖文化旅游股份有限公司(06157.HK,“瘦西湖”)公告称,经考虑多项因素(包括现行市况),决定延迟全球发售及港股主板上市事项。原定10月23日的挂牌计划暂缓,香港发售申请股款将不计利息退还,公司表示“仍致力于适时完成上市”。
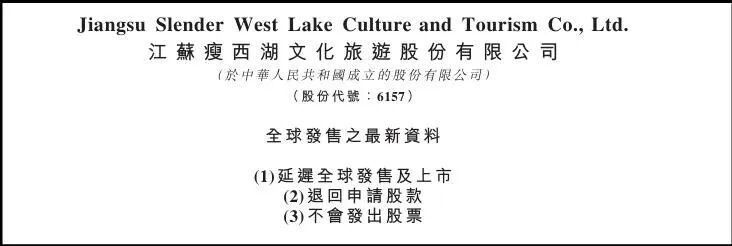
这一步退得有点突然。今年3月,瘦西湖转战港股,独家保荐人为光大证券国际,历经两次递表才走到港交所门前;10月7日,瘦西湖正式通过港股主板聆讯,截至10月20日,其孖展(即保证金)认购倍数超过3000倍,散户打新热情高涨,可是公司却说不发了。
困在地方的文旅生意
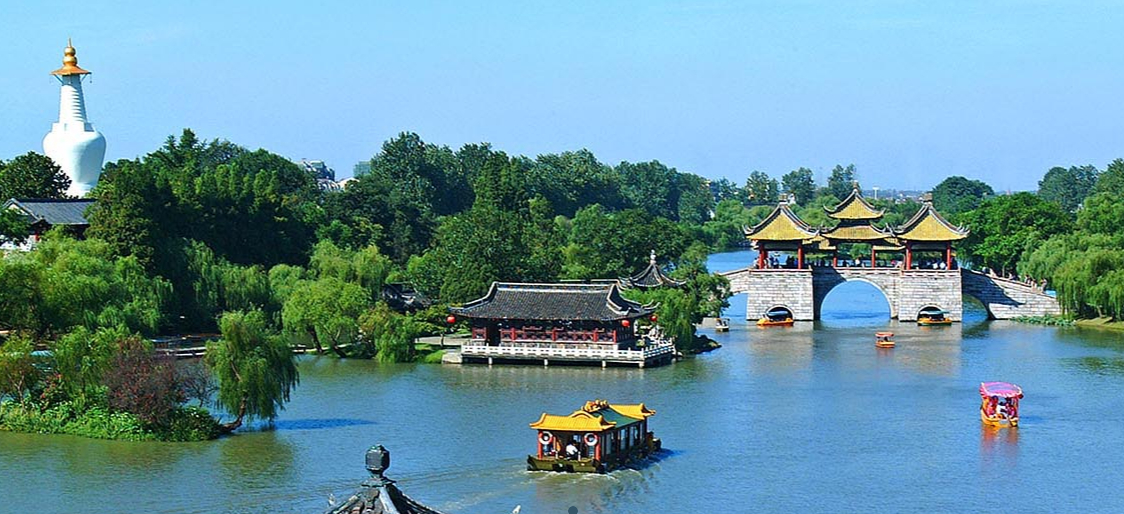
瘦西湖的商业模式,就是在扬州经营瘦西湖、古运河等景区的游船和观光车。2023年至2025年,公司营收分别为1.09亿元、1.11亿元和1.41亿元,净利润在4300万元至4800万元之间波动,毛利率维持在54%至59%。
可这份优势扎根在扬州这座城市的土地里:旅游旺季集中在五一、十一和“烟花三月”,春夏季的频繁降雨和高温也会直接拖累游船和观光车收入。一家无法“走出去”的公司,资本市场能给它多少估值,本身就是一个问号。
瘦西湖这次发行规模本就不大,拟发售4476万股H股,发售价3.92至5.07港元,按中位数算募资净额约1.57亿港元,国际配售连基石投资者都没引入。
放眼同行业,文旅板块整体估值压力不小。A股文旅标杆宋城演艺当前市值约139亿元,市盈率仅18倍,淡旺季之间,估值波动幅度超过40%,对于一家拥有“千古情”IP、全国多地复制的头部文旅企业尚且如此,一家业务半径锁定在单一城市的公司,估值空间可想而知。
同在排队IPO的清明上河园也面临相似困境,其坐拥不可复制的历史资源,恰恰也受限于资源不可复制,很难讲出持续扩张的增长故事。
汇生国际资本行政总裁黄立冲向《星岛》表示,这类标的机构主要看重三件事:现有游客能不能稳住、景区经营权是否长期稳定、新增项目能否实实在在带来利润。“有一个知名景区作为经营依托,与能够持续扩大盈利规模,并不是同一回事。股东也会权衡发行价、股权摊薄和市场时机,没必要硬赶挂牌节。”黄立冲强调,以上仅为行业通用逻辑分析,并不掌握国资股东内部意见,至于这次暂缓的核心诱因,还有待公司进一步披露。
新股从“抢热度”转向“筛质量”
瘦西湖暂缓上市并不是个案。数据上看,2026年前三季度,港股IPO募资额已达到3880亿港元,同比增长106%,全年有望冲击5000亿港元历史新高。但总量繁荣之下,结构分化极其明显。毕马威统计显示,2026年前三季度完成38宗“A+H”上市,贡献了香港IPO募资额的近七成;人工智能、半导体、机器人等科技行业贡献了超过一半募资额。
“不能被整体IPO火热迷惑,资金更愿意流向有经营基础或能证明技术和商业化价值的企业,传统行业和地方性企业,光靠地域知名度和国资身份,已经不够了。不能把总量增长理解为每个项目都能顺利发行。”黄立冲向《星岛》指出:这也反映出香港对于内地企业的价值,不只是取得一个上市地位,也包括扩大国际投资者基础、建立境外股权融资渠道。对赴港上市的企业来说,更需要解释新增融资能够带来什么,而不只是重复介绍企业有多大。
港股100强研究中心顾问余丰慧对《星岛》补充,四季度节奏明显放缓、监管收紧。9月以来港股IPO遇冷,已上市的14只新股当中,8只首日破发,麦科田首日跌42.93%;叠加香港证监会严打“围飞”操纵,茶百道被停牌调查,中小盘发行的合规审查显著收紧。在他看来,瘦西湖的暂缓不是单个事件,而是市场从“数量扩张”转向“质量筛选”的信号。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。