

《星岛》记者杨宸曦 实习记者俞冠宇深圳报道
【星绩解码】开栏语:
预增不等于真增长,下滑也不等于没价值。
「星绩解码」是“星岛资本论”公众号在上市公司财报季开设的常设栏目:一季报、半年报、三季报、年报都看,不堆数字、不喊倍数,只做三件事——拆利润质量、看单季环比、辨预期差。
读者在这里该得到的,不是“哪家又涨了”,而是“这份财报,市场该重新定价吗”。
10月16日,兴森科技(002436.SZ)盘面上演“业绩预增、股价遇冷”:早盘冲高至37.00元后回落,全天震荡下探,尾盘收报35.02元,跌3.69%,成交额34.83亿,换手6.44%。
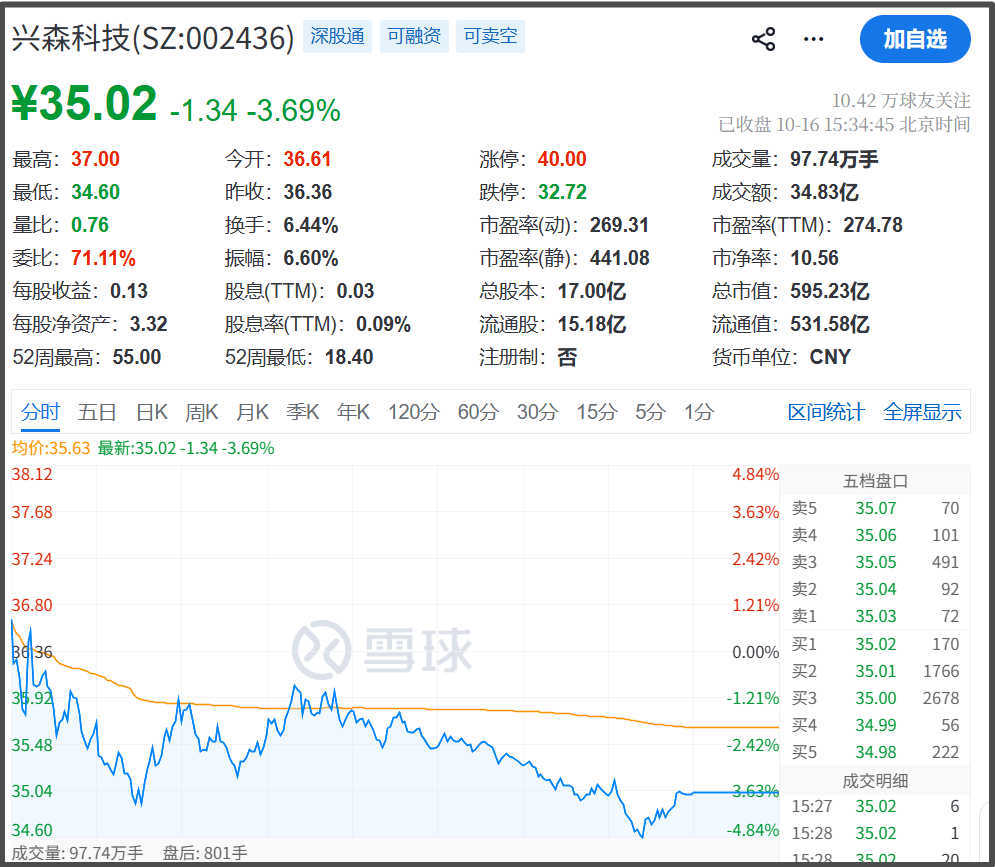
▲来源:雪球
从该股日K线看,股价自前期反弹高位回落,5日均线下穿,MACD绿柱扩大,短期技术面承压。
而就在前两日,兴森科技预告前三季度净利翻倍、第三季(Q3)单季环比增超两倍,这种斜率在A股PCB历史上并不多见。市场第一反应是“景气确认”,“星绩解码”栏目想问的是另一件事:这笔利润到底是谁给的,能持续多久?
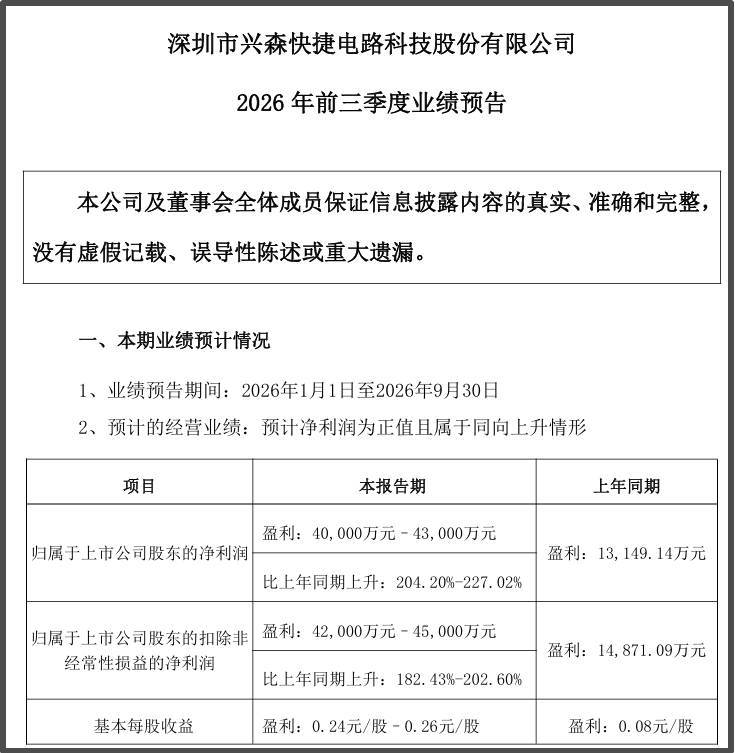
▲来源:兴森科技公告
首先看业绩预告:兴森科技扣非比归母还高,主业没注水。
该公司前三季度归母4.00亿—4.30亿元,同比204.20%—227.02%;扣非4.20亿—4.50亿元,同比182.43%—202.60%。上半年归母才1.11亿元,倒推Q3单季2.89亿—3.19亿元,相对Q2的0.92亿元,环比增215.48%—248.17%。扣非区间下限4.20亿元已高于归母区间下限4.00亿元,说明增长不是卖资产、不是政府补助、不是汇兑收益撑门面。
AI基建把PCB和封装基板的需求抬起来,公司披露的是“产品结构优化、价格调整、降本增效”。翻译过来就是:单子变好、单价往上、良率能吃住。近来,三季度业绩预告里很多公司“预增三倍”靠低基数,兴森是Q2到Q3利润体量跳一档,属于业绩拐点型,不是数字魔术型。
10月16日下午,《星岛》以个人投资者身份致电兴森科技证券部,并提问公司经营,投资者应该重点关注公司三季报的哪些方面,兴森科技证券部工作人员表示季报并不复杂,没有需要重点关注某一部分的说法。
而看完公司整体业绩,其次要看钱从哪来:CSP量价齐升、mSAP进一线、宜兴硅谷扭亏,三条线凑一起逻辑是通的。
CSP封装基板订单饱满、量价齐升,是这波利润的主发动机;光模块mSAP基板打进行业一线客户,1.6T光模块供应链里配套商吃到实单;宜兴硅谷靠产品结构和单价改善扭亏,从拖累变正贡献。AI服务器、交换机、光模块都在往高阶板材走,兴森卡的是“大厂做系统、配套厂做载板/基板”的位置。这是供应链实打实在放量。
对于公司CSP的产能利用及价格,上述工作人员并未告知《星岛》具体数据,只坦言公司整体订单状况很好,产能利用率很高。“产品价格方面,主要受到成本影响,成本上涨的话会相应调整。”同时,对于《星岛》提及公司ABF载板导入进度到哪个阶段,预计何时能从减亏变成正向贡献?该工作人员表示尚不清楚。
三季度业绩实打实,那么未来影响兴森科技的“命门”在哪?业内人士都清楚,类似兴森科技这种配套商最怕的不是淡季,是大厂换路线。
BT载板满产、ABF在导入、mSAP在扩产,听起来都顺;可一旦大厂从800G切1.6T、从BT切ABF、CSP自研封装路线调整,配套厂的良率、产能、客户认证就要重新交卷。
兴森的公告也写了“业绩预告未经审计,具体以正式三季报为准”,机构口径里也有“项目导入不及预期、涨价不及预期”的尾部风险。所以别把“Q3很好”自动推导成“明年还能环比翻倍”。毕竟配套商的利润曲线,一半在自己产线,一半在英伟达、博通、国内CSP的路线图里。
基于此,《星岛》也试图了解兴森科技上述封装路线的客户情况,而兴森科技证券部工作人员则基于信披合规的要求,表示不方便透露,具体以公司披露内容为准。
市场现在按“AI硬件业绩兑现”给兴森溢价,下一步要看正式三季报里的毛利率、经营现金流、CSP/mSAP收入拆分,而不是只看“预增204%”。业绩拐点真不真,看扣非和环比;能不能持续,看大厂资本开支和封装路线走到哪一步。
配套商的春天,从来不是自己的春天,是大厂迭代周期里借来的春天。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。