

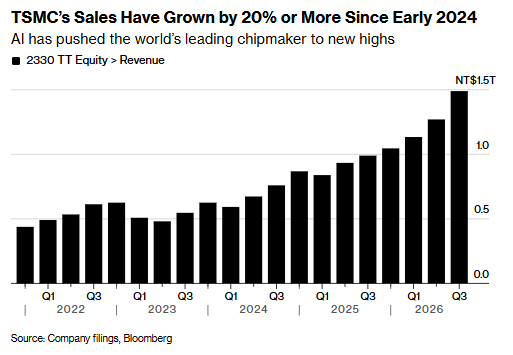
全球晶圆代工龙头台积电(TSM.US)周四公布了2026年第三季度财报。在AI订单持续涌入带动下,公司当季营收与净利润均超出分析师平均预期,在近期市场对AI相关交易情绪转趋谨慎之际,释放出算力需求仍然强劲的关键信号。
财报显示,当季合并营收1.494万亿新台币,同比增长50.9%,环比增长17.6%;净利润7,630.6亿新台币,同比增长68.7%。均高于市场预期。每股收益29.43新台币。以美元计,当季营收467.2亿美元,同比增长41.2%。
盈利能力方面,当季毛利率66.4%,营业利润率58.7%,净利率51.1%。从制程结构看,最先进的2纳米制程当季贡献晶圆营收的8%;3纳米占比33%,5纳米占比28%,7纳米占比10%,7纳米及以下先进制程合计占晶圆营收的79%。
作为英伟达(NVDA.US)与苹果(AAPL.US)最先进半导体的独家代工厂商,台积电的业绩表现被视为全球AI需求的重要风向标。英伟达、AMD(AMD.US)以及Alphabet(GOOGL.US)旗下谷歌等主要行业参与者,均依赖台积电将最前沿的芯片设计转化为实体组件。
尽管市场对长期AI基础设施建设的担忧升温,台积电仍维持高速增长,这在一定程度上缓解了AI相关标所面临的负面情绪。不过,产业链下游对投资回报和长期融资的担忧仍在发酵,云服务提供商、英伟达客户CoreWeave(CRWV.US)周三股价和债券价格在大范围抛售中暴跌。
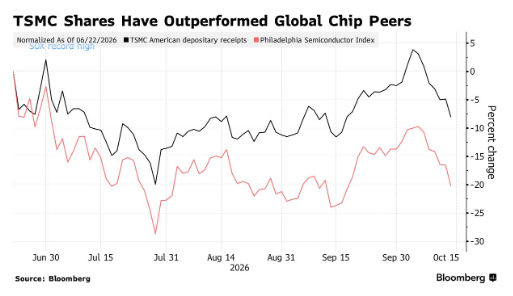
台积电过去两个季度销售增长持续加速,并同步加大产能扩张力度。公司表示,今年资本支出将达到最高640亿美元,创下纪录。台积电本月股价一度触及纪录高位,成为7月市场大跌后全球首批刷新新高的芯片股之一。凭借在AI处理器制造领域的主导地位,其股价表现持续优于同行,但过去一周仍被卷入科技股整体回调。
市场对台积电2027年资本开支的共识预期正在持续上修。高盛目前预计其2027年资本开支为850亿美元,瑞银预计为900亿美元,均高于平均预期的750亿美元。公司目前正推进约20座工厂的建设和设备安装,地点覆盖中国台湾地区及海外,这一速度远高于其通常同时推进4至5座新厂的水平。
据报道,在亚利桑那州2650亿美元园区投资承诺之外,由于美国数据中心建设热潮,台积电还在考虑于得克萨斯州增设美国厂址。
行业研究分析师CharlesShum在报告中指出,市场对台积电第三季度业绩更大的关注点在于2027年。亚利桑那工厂扩张、可能设立的得州枢纽以及Terafab相关谈判,可能影响公司资本开支和海外产能对毛利率的稀释效应;而有报道显示,晶圆价格存在3%至6%的上调。此外,下一代A14制程节点和先进封装进展的更新,预计也将进一步厘清台积电对英特尔(INTC.US)挑战的回应。