

10月9日,在登陆港交所仅10天后,PCB龙头景旺电子便交出了一份大幅预增的三季度成绩单。
2026年三季度,该公司预计实现营业收入61.2亿至69.8亿元,同比增长53.48%至75.05%;归母净利润9.12亿元至10.89亿元,同比增长205.46%至264.74%。仅一个季度的利润,就超过了今年上半年的6.02亿元之和。
对于景旺电子这家A+H两地上市的PCB龙头而言,这次业绩预告的意义,早已不只是单季度利润大增。它是一场长达数年资本投入的验收测试:过去持续加码的AI算力PCB、汽车电子高端产能,终于迎来订单兑现窗口。
然而,这份“炸裂”的成绩单并未换来股价的持续上涨——10月12日,景旺电子港股高开逾4%,但随后迅速回落,当日盘中振幅高达15.35%,从最高83.4港元一度下探至71.4港元,至收盘时分股价大跌10.44%至71.2港元;A股当日更是收跌0.93%,报96.98元。
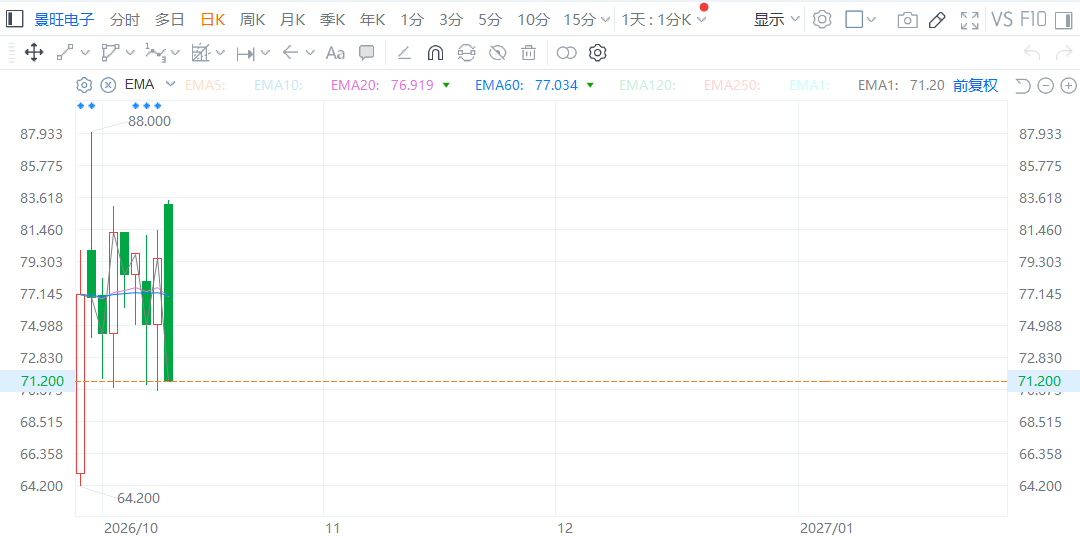
▲(行情来源:富途)
业绩盈喜后股价不涨反跌,景旺的高增长,究竟是短期行业景气脉冲,还是盈利中枢的永久性抬升?
从“增收不增利”到“利润加速释放”
要理解景旺电子2026年Q3的爆发力,恐怕要读懂其2025年的财务底色。
2025年前三季度,景旺电子营收110.83亿元,同比增长22.08%,但归母净利润仅9.48亿元,同比增速只有4.83%;扣非净利润7.76亿元,同比下降6.36%。营收涨了两成多,利润几乎原地踏步。原因并不复杂:AI产能建设期费用前置,叠加汇兑损失和股权激励费用对报表的侵蚀。单看2025年Q3,营收39.87亿元(同比+24.19%),归母净利润2.99亿元(同比+20.44%),利润增速明显滞后于营收。
这种“量升利不升”的背离,在2026年Q3被彻底打破。
最值得关注的不是归母净利润205%的同比增幅,而是扣非净利润的表现:预计9.39亿至11.16亿元,同比增长294.34%至368.68%,环比增长239.90%至303.97%。扣非增速大幅跑赢归母增速,说明盈利改善来自主营业务的实质性提升,而非一次性损益的粉饰。
公司方面的解释指向两个方向:一是高速通信与AI数据基础设施领域的高性能PCB量产出货提速,二是订单结构优化与内部降本增效共同推动。截至报告期末,公司在AI服务器与数据中心、高速光模块领域的在手订单饱满,产能利用率及良率维持高位。
这意味着,景旺电子2025年压制利润的“建设期成本”,正在2026年转化为“收获期利润”。
机构预期也在快速跟进。其中,9月3日,中邮证券发布关于景旺电子研报,预测景旺电子2026年净利润为25.11亿元,给予“买入”评级,此外长江证券、财信证券、招商证券近期也相继给予买入或推荐评级。值得一提的是,公司2026年股权激励设定的净利润目标为20亿至22亿元,较2025年隐含增速约+79%——Q3的实际表现,正在验证甚至超出这一目标。
从“增收不增利”到“利润加速释放”,景旺电子正在完成一次由AI产能建设期向收获期的切换。2026年Q3最硬的信号,不是归母净利润205%的增幅,而是扣非净利润同比近三倍、环比超两倍增长——这说明盈利改善来自高速通信与AI数据基础设施PCB的量产出货、订单结构优化和降本增效,而非一次性损益。
但预期越饱满,越要正视风险:汇兑波动、原材料涨价、产能爬坡与良率波动、AI资本开支节奏变化、行业竞争加剧,以及股权激励摊销,都可能让利润释放出现波折。
行业逻辑升级:从“拼产能”到“拼良率”
如果说业绩拐点是结果,那么行业竞争逻辑的变化才是原因。
AI算力对PCB的需求正在经历结构性跃迁。据灼识咨询的资料,就收入而言,全球AI服务器PCB市场规模预计从2024年的35亿美元增长至2030年的108亿美元,2024年至2030年的复合年增长率为20.7%。 而据东吴证券统计,全球AI服务器PCB市场规模将从2024年的30亿美元,提升到2027年200多亿美元级别,对应2026年、2027年同比增速分别超过100%、70%,行业跃迁更为快速。
但真正值得投资者关注的,不是总量增长,而是竞争维度的切换。
过去两年,几乎所有PCB厂商都在加码AI算力领域投入。高阶HDI、超高多层板的新增产能预计在2026年下半年至2027年持续释放。产能规模本身,正在从稀缺资源变成行业标配。
与此同时,高速M8-M9等级覆铜板及PTFE材料仍是全行业稀缺资源。下游客户对供应商的考察重心,正从“能不能做”转向“能不能高良率地做”。
而景旺电子恰好站在这个切换的有利位置。
深耕PCB领域30余载的景旺电子,已是全球第一大汽车电子PCB供应商。据灼识咨询数据,若以2025年的收入计算,公司在全球汽车电子PCB市场中占据10.6%的份额,位列全球第一。
而其在车规级产品领域深耕积累的工艺管理能力和品控体系,在AI时代也意外成为最锋利的武器。据悉,景旺电子除了是全球汽车电子龙头PCB供应商龙头之外,还是少数为全球AI计算基础设施领先企业提供PCB产品的厂商之一。
目前,景旺电子已量产可应用于AI计算基础设施等领域的高端PCB,包括40层以上高多层PCB、6阶22层HDIPCB、采用mSAP工艺的14层HDIPCB及多层PTFEFPC。另外,公司还具备70层以上高多层PCB、9阶28层HDIPCB、12层any-layer刚挠结合板及高速FPC的制造能力。
公司方面还透露,已为多家光模块头部客户批量供货800G产品,并积极配合国际领先客户进行先期开发,预计2026年Q4至2027年在G、A、M等CSP客户陆续取得量产突破。珠海金湾HDI和mSAP产线加速落地,泰国基地拓展海外客户,高端产能释放正在支撑未来两年高毛利订单的持续导入。
由上,不难看出,产能军备竞赛之后,良率、材料供给、长期稳定的品控能力才是淘汰赛的入场券。景旺凭借车规业务沉淀下来的工艺底蕴,顺利切入AI算力硬件供应链,金湾、泰国两大基地持续释放高端产能,叠加光模块客户从800G向下一代产品迭代的量产窗口,公司已经拿到了结构性增长的入场资格。但机遇背后的挑战同样不可忽视,该公司能否从“卡位者”变成“定价者”,不取决于故事有多热,而取决于高端订单能否变成持续高毛利。
结语
综合上述,可以看出,景旺电子港股上市十日这份盈喜,是景旺过去数年战略布局的阶段性验证。公司已经完成从“建设期”到“收获期”的基本面切换,手握车规PCB基本盘与AI算力增量赛道,在行业从拼产能转向拼良率的淘汰赛中占据先发优势。但单季度爆发,并不足以证明长期增长确定性。
而其股价盈喜后不涨反跌,核心在于景旺A股自今年4月以来已累计上涨超过80%,9月中旬更触及113.56元的历史高位,市场对业绩高增长的预期早已被充分定价。当一份“超预期”的财报落地,资金的第一反应不再是追涨,而是兑现利润。
对投资者而言,后续需要持续跟踪三大指标:高端板在手订单的持续性、综合毛利率的变化趋势、新产能交付爬坡的进度。盈喜只是阶段性测验,并不是最终考试答卷。后续,景旺电子能否把短期业绩脉冲转化成一条稳健向上的中长期盈利曲线,且待时间的检验。