

美国大型银行股在周二财报季揭幕之际徘徊于技术性回调区间,长期借贷成本攀升至数十年来最高水平,使得市场对银行高管关于美国消费者健康状况与信贷前景的判断格外关注。
据汇编的分析师估算,华尔街最大型银行预计将公布约190亿美元的季度股票交易收入。与此同时,放贷规模预计同比增长,信贷质量也有望保持稳定。然而,作为行业基准的KBW银行指数自8月中旬峰值以来已下跌约12%,超过10%的技术性回调门槛。此番跌势与美债收益率飙升以及美联储三年来首次加息同步出现,该指数正经历自2023年初以来最糟糕的季度表现——彼时一轮类似的收益率上升曾引发地区性银行危机并重创银行股。
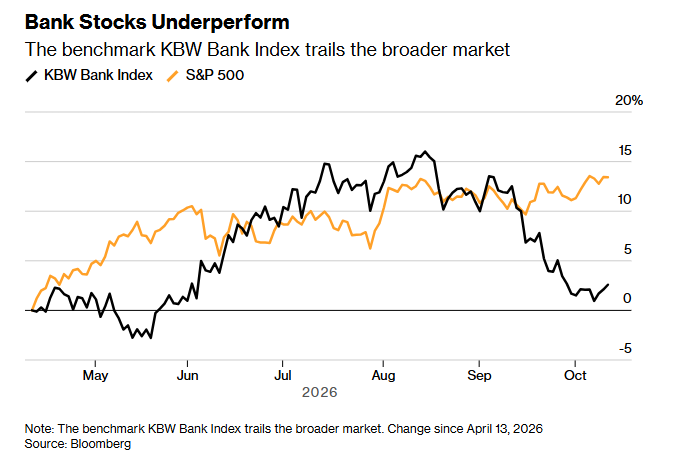
这使得银行需要在存款端支付成本与贷款端收益之间寻求平衡,而债券市场的剧烈波动令其承压。ManulifeJohnHancockInvestments策略师MattMiskin指出,信用卡、汽车贷款和住房抵押贷款利率的持续攀升正在对银行形成额外压力。他表示:“更高的收益率可以带来更好的收入,但也可能触及一个临界点,令消费者无力偿还这类贷款。”
目前,10年期美国国债收益率稳定在5.2%附近,此前曾触及2002年以来最高水平。30年期国债收益率升至5.6%附近,同样逼近二十余年高位。此前美联储9月会议纪要显示,全体19名决策者支持9月加息,且多数认为年内还需进一步收紧政策,市场对12月加息的定价概率约为70%。
财报预期强劲,但市场情绪复杂
尽管股价承压,分析师仍预期大型银行第三季度盈利同比增幅可达20%,投资银行和交易收入较上一季度显著提升,信贷组合也未见恶化迹象。上月,较早发布财报的杰富瑞(JEF.US)表示,其投资银行和股票交易部门经历了创纪录的季度,不过其他指标表现不一。
具体来看:摩根大通(JPM.US)预计每股收益为5.94美元,较上年同期的5.07美元增长约17%,营收预计从471亿美元升至512亿美元。联席总裁DougPetno此前表示,投资银行费用和交易收入预计将实现“中至高双位数”增长。
高盛(GS.US)预期每股收益约为12.44美元,营收约168亿美元,上年同期分别为12.25美元和152亿美元。首席执行官DavidSolomon此前提示投资者,固定收益、外汇和大宗商品业务表现将相对疲软,而股票业务则有望保持强劲。
美国银行(BAC.US)预计每股收益为1.10美元,略高于上年同期的1.06美元,营收预计达305.5亿美元。但首席执行官BrianMoynihan此前警告称,该行投资银行费用预计同比下降至少10%,导致其股价大幅下挫。他表示:“我们在一些活动较多的业务中持仓已经很小,所以降幅可能还会更大一些。”
花旗(C.US)预计每股收益为2.41美元,营收预计达237.2亿美元。首席财务官GonzaloLuchetti此前表示,该行预计今年有形普通股回报率将略高于11%的目标,并将在2026年增加股票回购规模。
富国银行(WFC.US)预计每股收益为1.85美元,营收为223.2亿美元。首席财务官MikeSantomassimo表示,2026年贷款增长预计将好于此前预期,美国消费和信贷趋势保持健康。
摩根士丹利(MS.US)预计每股收益为2.94美元,营收达201.1亿美元。联席总裁DanSimkowitz则指出,该行投资银行业务储备看起来依然稳健,企业仍处于AI投资周期的中段。
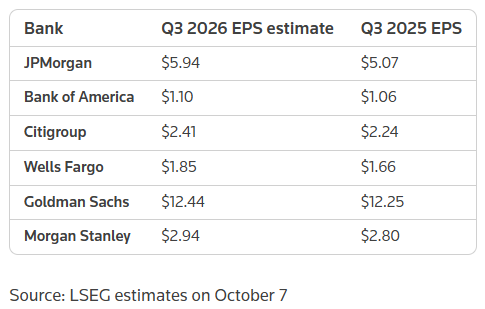
四家银行——花旗、高盛、摩根大通和富国银行——将于周二美股开盘前发布业绩,美国银行和摩根士丹利定于周三公布。
IPO市场降温加剧投行业务担忧
但债券收益率的飙升已对资本市场活动形成明显抑制。第三季度末,智能戒指制造商Oura和软银支持的AI数据中心开发商SBEnergy相继推迟IPO计划。据RenaissanceCapital统计,第三季度已有7家公司宣布推迟或撤回上市计划,高于第二季度的4家和第一季度的3家。第三季度仅完成30宗IPO,创十个季度以来新低,合计融资328亿美元,远低于第二季度的48宗和过去十年三季度平均49宗的水平。
瑞银银行分析师ErikaNajarian在客户报告中指出,银行股的疲软与收益率飙升直接相关,投资者需要获得关于资本市场储备依然充足、贷款增长步入正轨以及存款成本上升可控的保证。
AngelOakCapitalAdvisors高级投资组合经理CherylPate则认为,投资者将重点关注信贷增长和存款成本的指引。“我们不预期出现大规模的存款外流——即客户追逐更高收益——也不预期存款成本出现剧烈上升,”Pate表示。她还指出,尽管近期利率上升,分析师并不预期银行会像2023年银行业危机期间那样再次面临证券组合的未实现亏损。“多数银行此后已缩短了投资组合久期并管理了相关风险。”
AI“恐慌交易”与中期选举风险
除利率因素外,银行股还面临多重非传统风险。人工智能(AI)智能体对传统银行存款和贷款业务模式的潜在冲击,以及11月中期选举可能带来的政策变数,均成为投资者关注焦点。
摩根大通分析师此前预测,若共和党意外大获全胜,可能利好美国银行、花旗集团和富国银行等贷款机构,因共和党历来倾向于对金融业实施更宽松的监管。但民调显示,由于选民对经济状况和伊朗战争的不满,共和党正在失去阵地。
Manulife的Miskin指出,银行与工业等“历来更受益于共和党政策”的板块近期走势疲软,这或许表明市场正在提前消化民主党全面胜选的预期。
在AI议题上,近期Meta(META.US)推出消费级AI智能体Muse引发了市场对AI智能体可能侵蚀银行业存款基础和财富管理业务的担忧,这一度导致银行股陷入AI“恐慌交易”。
研究机构CitriniResearch发布的一份报告为这场恐慌提供了理论框架。该报告提出了一个令银行业不寒而栗的判断:美国银行业利润中相当大一块是建立在客户的“惰性”之上的——消费者因便利性和习惯而将资金存放在低利率账户中,银行得以极低成本获取资金并投资于高收益资产。
CitriniResearch在此后发布的报告《BreakingTheWall》中进一步指出,自主AI智能体将以编程方式、全天候、跨应用地运行,资金和金融资产最终也将以同样方式流动,这将大幅增加对可编程金融基础设施的需求。
ApolloGlobalManagement首席经济学家TorstenSlok将这一威胁概念化为“智能体银行挤兑”。他在9月的报告中指出,Muse等AI代理助手可能很快自动将家庭现金从平均利率仅0.1%的支票账户转入利率在3.3%至5.0%之间的金融科技账户。
Slok在报告中写道:“如果每个家庭都用AI智能体来优化现金回报,银行可能失去它们用来放贷的大量廉价存款,这将是整个金融体系的问题”。
机构观点分化:抄底还是减仓?
面对银行股的深度回调,华尔街分析师的观点出现明显分歧。
富国银行分析师MikeMayo持较为乐观的立场。他在9月的报告中指出,中期选举可能“对去监管化造成一定影响,但不会使其脱轨”,并预计AI“恐慌交易”将随着银行发布业绩而逆转,因为“银行的信任护城河是存款的保障”。
这意味着,尽管AI智能体在技术上能够执行资金转移,但消费者是否愿意将财务控制权交给那些以“快速行动、打破常规”著称的科技公司,仍是一个重大障碍。美国银行全球研究部门也持有类似观点,指出Muse的受欢迎程度虽然亮眼,但迄今为止没有迹象表明用户愿意将其金融账户的登录凭证交给AI智能体。
Truist在9月底进行的投资者调查显示,超过半数银行投资者仍认为美联储加息是估值面临的最大风险,仅极少数人提及AI智能体的威胁。
摩根士丹利分析师MananGosalia则将近期抛售称为“有吸引力的入场点”,建议投资者借此布局2027年的更强表现。他指出,AI相关投资和整体稳健的经济将为银行股提供支撑,而利率上升虽然提高了银行的资金成本,“但与此同时收入也应该上升”。
然而,CIBCCapitalMarkets策略师ChristopherHarvey持更为谨慎的立场。他预计银行高管对消费者健康状况和经济前景的表态将比几个月前更加审慎。尽管如此,他仍认为该板块可能迎来一轮“缓解性反弹”——银行股在财报公布前表现落后时,往往在财报后出现反弹。但他补充道,若反弹出现,“我们将利用这一机会减少敞口”,鉴于企业面临的宏观逆风,他更偏好通信服务和公用事业板块而非金融股。
期权市场上,交易员在财报发布前对美国最大银行摩根大通持偏多立场。上周尾盘交易显示,对押注10%涨幅的看涨期权的需求超过了对冲10%下跌的保险需求,且未平仓看涨合约数量多于看跌合约,构成潜在看涨信号。不过,期权市场对摩根大通财报后股价波动的隐含预期约为3.57%,高于其过去四个季度财报后平均2.36%的实际波动幅度。