

《星岛》记者 陈奇杰 深圳报道
递表三次,苦等一年多,垃圾焚烧发电企业军信股份(301109.SZ)终于站到了港交所的大门前。但就在通过上市聆讯九天之后,这家公司又亲手按下了暂停键。
近日,军信股份发布公告披露,鉴于目前市场环境等情况,为更好地保护广大投资者利益,决定“将根据市场变化情况再行确定H股发行上市的相关事宜”。
对此,《星岛》以投资者身份致电军信股份,工作人员表示该公司暂缓IPO的主要原因是港股市场行情不佳,若现在赴港上市预计会折价发行,而折扣太多将不利于公司A股投资者的利益。
转业军人带出上市公司
军信股份的故事,要从一个农村出身的老兵讲起。
资料显示,军信股份创始人、实控人戴道国1963年生于湖北随州,1981年入伍,经历过18年军旅生涯。1999年,他转业至湖南省地税局任副处级干部。三年后,戴道国辞职下海创办军信路桥,先后涉足路桥和地产等领域。2006年,戴道国执掌湖南军信环保集团,开始涉足固废处理及绿色能源行业。
2017年,公司完成股份制改革并正式更名为“军信股份”,同步承接长沙本地垃圾填埋、固废处置核心特许经营资产,全面切入生活垃圾焚烧核心赛道。直至2022年4月,戴道国率军信股份登陆创业板,发行价34.81元/股,募资23.79亿元。但首日即破发,股价跌约10%。
在这之后,军信股份开始谋求“A+H”上市,但公司的港股之路走得并不顺:2025年8月,公司首次向港交所递表,中金公司、中信证券联席保荐,申请6个月后失效;2026年2月二度递表,再度失效;直到2026年8月第三次递表,才终于通过港交所聆讯。
但军信股份通过聆讯又主动“踩刹车”,这在过去的A+H上市浪潮中并不多见。但在港股市场行情遇冷之下,据LiveReport统计,年内已有超过10家A股公司终止赴港计划。此前,金融科技公司四方精创公开发售孖展倍数仅为个位数,最终选择推迟赴港上市并退回投资者认购款项。
这两家公司之外,近一年还有盛新锂能、玲珑轮胎、紫光股份、科泰电源、华海清科、万兴科技、南都电源、华恒生物、诺思兰德、大洋电机、拉卡拉、三只松鼠、汉得信息、国航远洋等超过10家A股公司终止了香港上市计划。
增长下的隐忧
从纸面上看,军信股份的业绩仍处于增长之中。
聆讯后资料集显示,2023至2025年,军信股份营业收入分别为18.37亿元、24.11亿元、27.31亿元;年内溢利分别为6.53亿元、6.86亿元、9.94亿元。按弗若斯特沙利文口径,2025年公司吨垃圾平均上网电量约486度,运营效率居全国第一。
作为提供废物综合处理及资源利用专业解决方案的公司,军信股份的主要业务包括电力销售、废物处理服务(包括垃圾焚烧、污泥、污水及渗滤液、餐厨垃圾等)及生活垃圾中转业务,2025年三项业务营收占比分别为30.7%、31.6%及25.1%。
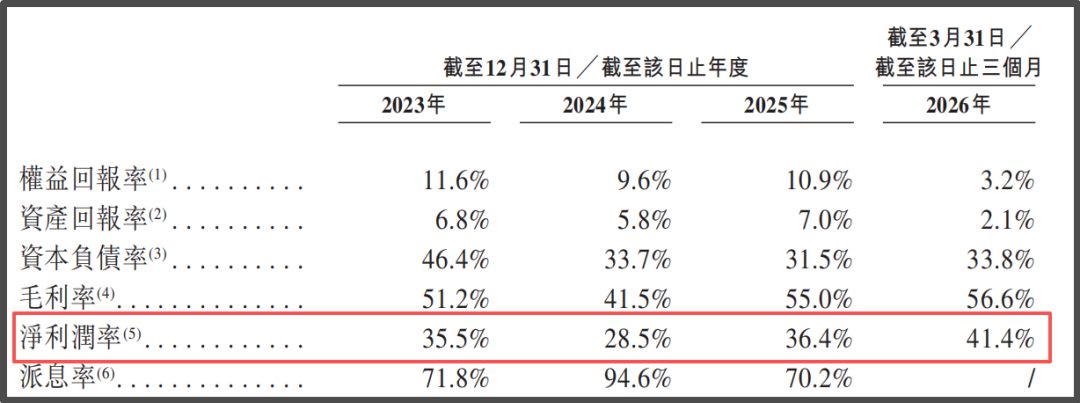
公司过往净利润率呈波动上升态势,2023至2025年,军信股份的净利润率分别为35.5%、28.5%及36.4%。2026年一季度,这一数字进一步增至41.4%。
但拆开看,军信股份的业绩成色要打些折扣。
2024年底,军信股份以21.97亿元对价收购长沙仁和环境63%股权,后者带来的生活垃圾中转业务与餐厨业务并表后,2025年合计贡献收入10.83亿元,占军信股份总营收的39.7%。换言之,公司营收提高有收购并表的助推。
更值得关注的是应收账款。军信股份前五大客户收入占比常年超九成,主要由地方政府机关及电网公司组成,其中最大客户是长沙的一家市政府机构,2025年单一贡献收入14.33亿元。
客户高度集中于地方财政的直接结果,是回款周期的不断拉长。军信股份的贸易应收款项从2023年末的8.1亿元膨胀至2026年一季度末的19.49亿元,同期贸易应收款的周转天数从137.5天延长至230.3天。
军信股份将此归因于“财政预算紧缩导致地方政府实体延迟付款”。并坦言若任何客户无法履行其付款义务,公司或会难以收回全部或部分付款,且对这些客户强制执行判决债务存在困难。

此外,军信股份在推进赴港募资期间的高分红也显得格外微妙。2023至2025年,军信股份的派息率分别为71.8%、94.6%及70.2%,大部分分红都流向了控股股东集团。其中,公司在首次递表的2025年派息约5.03亿元。
从招股书来看,军信股份的控制结构带有鲜明的家族色彩。截至最后实际可行日期,董事长戴道国及其一致行动人(包括其岳母李孝春、军信集团及湖南道信投资)共同控制军信股份已发行股本总额的约64.92%。
按照计划,军信股份的赴港IPO募集资金将用于:海外及国内与废物综合处理及资源利用有关的未来项目,支持持续研发,一般公司用途,包括营运资金需求。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。