

《星岛》记者 杨晓舟 广州报道
10月9日下午三点,N宇特(920157.BJ)北交所首秀惊艳落幕。
数据显示,该股当天的竞价阶段,涨幅一度触达489.82%,开盘81.10元,盘中最高冲至86.38元,收报75.55元,涨幅449.45%。而其每股发行价13.75元、发行市值9.72亿元,收盘总市值达53.39亿元——从9.72亿元到53亿元,只用了开盘那一秒。但分时图上,股价全天运行在均价78.58元下方,换手率95.21%,成交额9.59亿元,振幅104.51%。首日筹码几乎全换了一遍,情绪与博弈拉满。
问题是:这53亿元,是北交所市场给光模块产业链的溢价起点,还是光迅科技(002281.SZ)吃掉74.78%收入之后,市场给“配角”的情绪顶点?

光迅吃掉74.78%:数据中心业务不是宇特的?
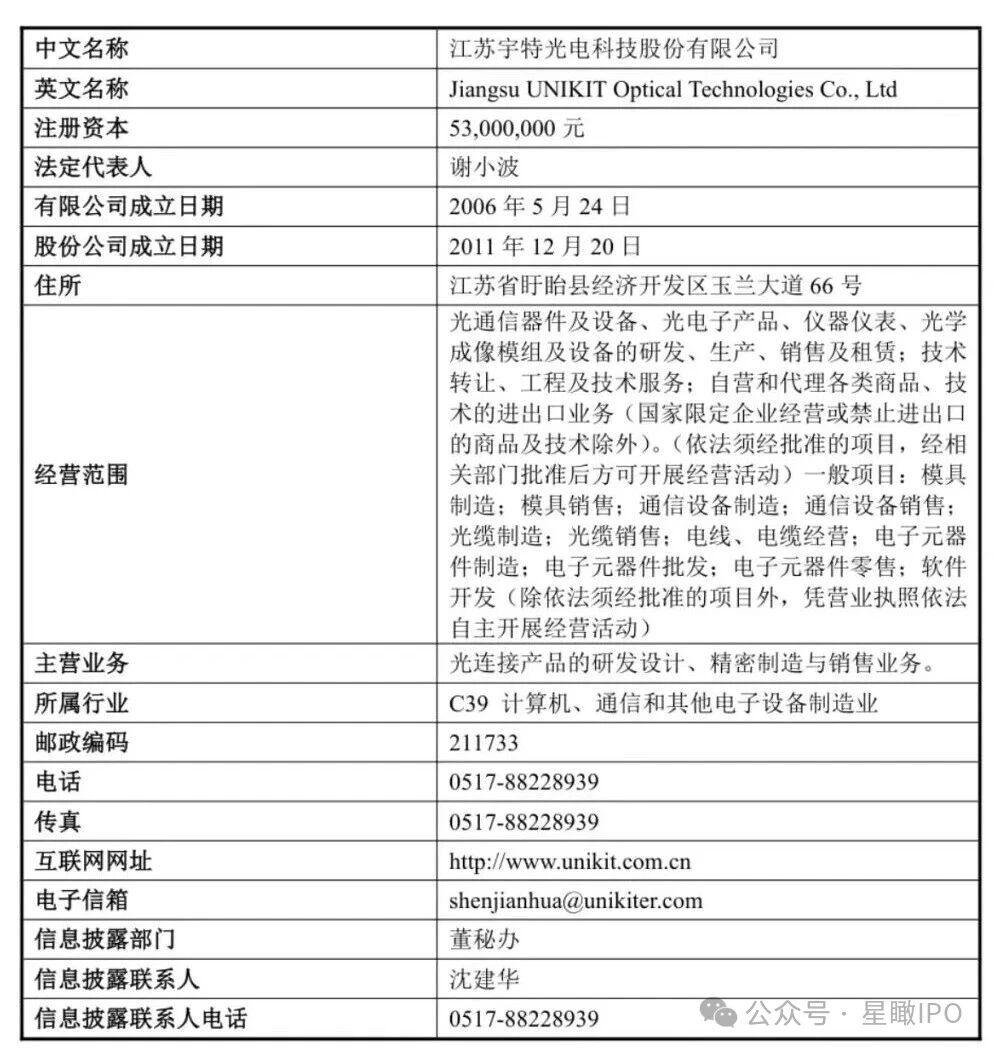
据公司的公开信息披露,宇特光电做的是光连接产品,核心分两块:数据中心(400G/800G/1.6T高速光模块微连接组件、AOC、多芯预制成端连接器)和光纤接入(现场组装型光纤连接器)。踩中AI算力风口,但翻开公司的收入结构,也许会觉得故事变了味。
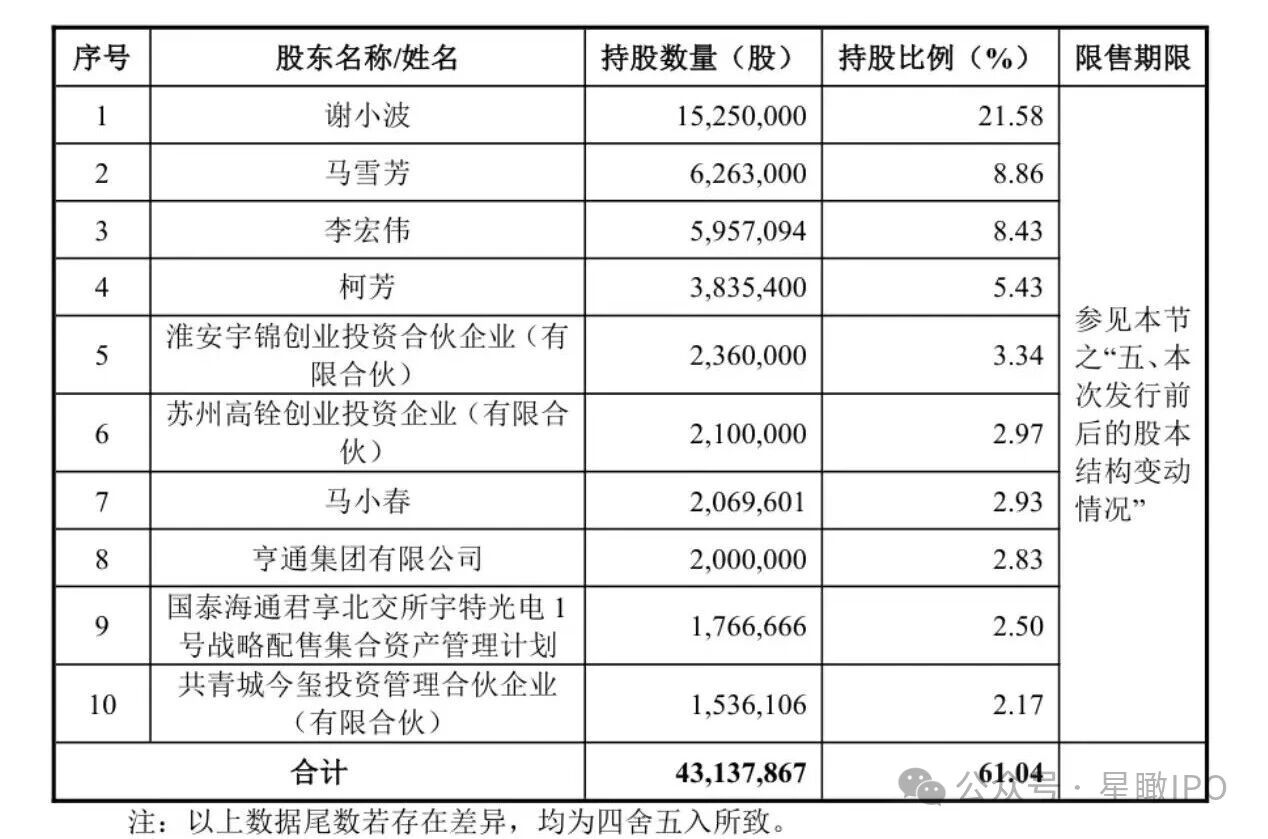
报告期内,宇特光电向前五大客户销售占比从45.31%爬到67.74%,第一大客户光迅科技(含关联方)销售金额从2841.04万元增至1.42亿元,占当期销售总额的比例从13.39%飙到42.47%。
更关键的是:向光迅科技销售的数据中心领域产品,占宇特该板块收入的比重分别达36.98%、76.56%和74.78%。这就意味着,宇特光电最赚钱的数据中心业务,每卖出100元,就有约75元是卖给光迅科技的。
有业内人士认为,这不是“大客户依赖”,是单一客户实质上掌握了宇特的定价权、订单节奏和业绩弹性。光迅科技的资本开支周期、供应链策略调整、甚至对内部连接组件自研比例的提升,都会直接传导到宇特的营收和毛利上。
交易端定价的三层逻辑
宇特光电上市首日449.45%的涨幅,放在北交所近期新股首日平均259.26%的水位上,属于明显偏热。但是,巨大涨幅并非单一因素驱动的,而是三层逻辑叠加:
第一层:稀缺标的+AI叙事。 宇特光电是北交所少有的光通信赛道标的,141项专利(含21项发明专利)、参与制定4项通信行业标准、国家级专精特新小巨人——这些标签在发行端只值14.99倍PE,但在交易端,叠加“AI算力+光模块+1.6T迭代”的赛道叙事,资金愿意给情绪溢价。
第二层:小流通盘+筹码博弈。宇特光电发行后总股本7066.67万股,上市时无限售流通股其实仅有1281.55万股,流通市值约9.69亿元。盘子极小意味着少量资金就能推高价格,而网上有效申购77.32万户、中签率0.0155%,有市场人士据此分析认为,77万户没中签的资金,首日也许就是潜在接盘方。
第三层:发行端折价预留空间。 14.99倍PE对73.59倍参考行业PE,近59倍的价差是发行端故意留的“安全垫”。首日449%的涨幅,本质上是交易端把这块折价一次性吃完——但吃完之后,就没有第二块了。
均价78.58下方运行:首日狂欢后的冷静信号
事实上,该股上市当天的分时图是最诚实的。宇特光电全天最高86.38元,最低66.01元,均价78.58元。收盘价75.55元低于均价,意味着后入场资金的平均成本高于收盘价位——高位接盘的人在亏钱。
而宇特光电股价振幅104.51%、换手95.21%,市场分析人士认为,这是典型的“高开兑现、巨震换手”形态:开盘冲高时获利盘大量出货,后续资金承接但未能推回均价上方。
市盈率72.35倍(动态)、市净率9.20倍。其实,这个估值水平已经不低了。对比发行时的14.99倍PE,首日涨幅把估值拔了将近5倍。而公司2026年上半年营收1.81亿元(+4.14%)、归母净利润3689.57万元(-1.21%)、扣非净利润3281.07万元(-6.41%)。这或许说明,利润下滑的基本面,与72倍PE的交易定价之间,缺口正在拉开。
53亿市值是起点还是顶点?
宇特光电发行价13.75元、14.99倍PE、9.72亿市值——这是发行端用“低研发+区域锁定+大客户依赖”模型算出来的价格。首日收盘价75.55元、449%涨幅、53.39亿元市值——这是交易端用“AI光通信稀缺标的+小流通盘博弈”算出来的价格。两个价格之间,差的是情绪,不是基本面。
回到前述那组数据:光迅科技吃掉宇特光电数据中心收入74.78%、公司的研发投入占比仅4%出头、2026上半年净利已现负增长、安徽基地和募投项目产能释放尚需时日。这些变量不会因为首日暴涨449%就消失,反而会在接下来的交易日里,一个一个变成股价的称重机。
再说市值,9.72亿元是发行端的诚实,53亿元是交易端的狂欢。狂欢之后,宇特光电要回答的问题没变:74.78%的客户集中度能不能被稀释,4%的研发投入能不能撑住1.6T的迭代速度,安徽基地的产能能不能按时释放。
一般对于上市新丁而言,首日看情绪,三年看成色。449%的涨幅已经把情绪写到了极致,剩下的交给时间。便宜从来不是白给的,贵也一样——53亿元的市值,是起点还是顶点,毫无疑问,光迅科技的订单会给出答案。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。