

《星岛》记者 应晓倩 深圳报道
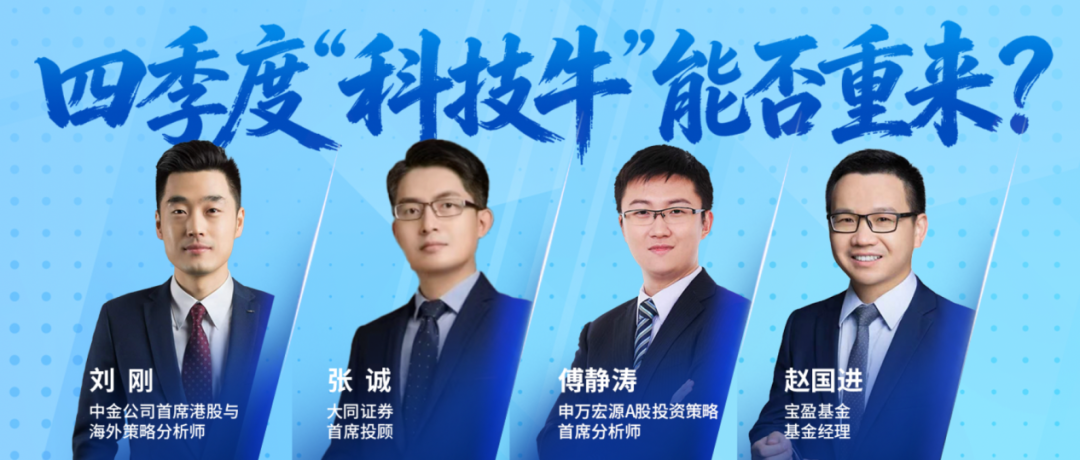
上半年,A 股还沉浸在AI浪潮的喧嚣,科技板块蒙眼狂奔。而踏入三季度,行情骤然踩下急刹:高位科技股大幅回撤,市场成交热度快速退潮,红利、价值风格悄然接棒登台。
这波科技行情的回落,究竟只是大涨之后的短暂喘息,还是一轮行情走到了峰顶?站在四季度的路口,哪些变量会左右 A 股后续走向,投资者又该如何踏准市场节奏?
针对市场的新变化与新机会,《星岛》特邀中金公司首席港股与海外策略分析师刘刚、申万宏源A股策略首席分析师傅静涛、宝盈基金资深基金经理赵国进、大同证券首席投顾张诚等多位来自一线券商及公募基金机构的策略与资产配置专家,为投资者带来最新研判。
四季度行情或延续震荡趋势
《星岛》:经历三季度的阶段性调整后,市场成交热度有所降温,指数和板块分化也更加明显。进入四季度,A股整体行情将如何演绎?
傅静涛:短期市场涨跌与石油价格、美债收益率和美联储加息预期仍高度相关。2026年剩余时间的基调偏向于“震荡休整期”,9月底市场加速调整后,“红十月”可期,但在全球资产配置环境和科技产业趋势取得重大突破前,可能只是小级别行情。
赵国进:从四季度整体来看,海外因素仍然是影响市场风险偏好的重要变量,但相比前三季度,市场关注点可能会更注重政策方向和经济基本面的验证。当下国内经济总量修复仍然偏弱,K型分化延续,消费和地产链条恢复需要时间,因此传统周期行业全面上行概率有限;另一方面,以AI、先进制造、出口产业链为代表的新动能仍处于产业周期上行阶段。整体而言,海外环境存在一定的不确定性,但部分此前压制市场的因素正在边际缓和。
张诚:三季度市场经历了一轮明显的风格再平衡,当前更多处于前期上涨后的消化期,而非趋势性走弱。四季度A股大概率不会走出单边趋势行情,而是呈现区间震荡、结构性修复的格局,中期向上的基础仍在——政策托底明确、企业盈利有所修复、A股整体估值具备安全边际。但短期来看,指数向上弹性仍受限于成交缩量、杠杆资金回落以及海外流动性收紧的压力。
科技产业趋势未改,上行等待催化
《星岛》:三季度以来,前期表现强势的科技成长明显回调,红利、价值等方向有所修复,市场风格出现新的变化。进入四季度,AI或者科技赛道是否还有机会重回主线?
傅静涛:本轮AI产业趋势主导的大波段行情,大概率还有一个大波段上涨,核心逻辑是科技产业趋势未结束,居民资金向股市配置的空间也还未充分释放。随着10月三季报验证之后,AI龙头业绩消化估值初步到位,27年盈利增速预期较好的部分公司可能率先走强,以此为基础,科技主题活跃度可能重新提升。
刘刚:今年以来市场的核心矛盾是“有无AI之间的极致分化”,买AI买的是胜率,但要承受高拥挤与高波动。6月下旬以来的动荡也说明,拥挤交易的回撤足以吞噬趋势收益。进入四季度,科技的下行风险正在缓解,但上行空间仍待产业催化,若是没有新的模型突破或业绩兑现,估值或难以突破前期高点。短期确定性更高的是硬件,节奏上本轮硬件的盈利周期或已走到中后段,预计27年二季度前后是基本面验证的关键窗口。
张诚:三季度科技板块的回调,主要受到交易拥挤度偏高、杠杆资金退潮及海外利率上行三方面因素驱动;进入四季度,科技赛道仍是中期重要主线,但"只要是AI就涨"的阶段已经过去,后续更看重订单落地和盈利验证,以及新技术对产业链的拉动效应。AI算力链(光模块、PCB、服务器等)、半导体存储等方向经过调整后,部分核心标的的估值压力已有所释放,若三季报业绩超预期,仍有配置价值。
行业配置回归基本面验证
《星岛》:在当前市场环境下,四季度哪些行业配置方向值得重点关注?
刘刚:四季度的配置思路可按驱动力可分成四大类:科技等产业趋势,周期看美联储加息兑现,内需还得等政策;如果都不行,那就只能回归红利策略。科技方面,重点关注美国算力、中国芯片、光模块、玻璃基板等硬件供给瓶颈环节。此外综合胜率赔率分析,建议关注能源、保险、交通运输、制药、原材料:能源与原材料对应上游涨价持续兑现,制药对应创新药出海盈利改善,交运胜率改善主要来自航运,保险中报盈利高增且兼具红利属性与不低赔率。
傅静涛:当前AI链重点关注少数基本面预期能够超过6月底的方向,以及27年景气相对26年继续改善、经三季报验证并消化估值后的方向,重点包括存储、高端CCL、PCB和电容。非科技方向,中期重点关注CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工。房地产进入历史遗留问题化解和增量政策布局期,仍是超额收益的重要来源。若市场未重回强势,仍可基于防御持有银行、非银金融、食品饮料和公用事业等高股息资产。
赵国进:四季度科技成长仍是产业主线之一,但会更结构化、更着重盈利兑现。科技上游材料核心逻辑是“技术升级背景下的结构性供需错配”,典型涨价品种包括电子布、铜箔、磷化铟、氟化工等。中长期看,出海、国产替代和创新药仍值得关注。红利方向四季度仍具“压舱石”价值,更倾向将银行作为核心配置,关注资产质量稳定、分红能力强的大型银行及基本面改善较明确的优质股份行。
张诚:建议采取"攻守兼备"的哑铃型配置:进攻端聚焦AI算力产业链(光模块、PCB、CCL、服务器)、半导体存储、国产算力芯片等业绩确定性强的方向,等待三季报验证后择优布局;防御端,银行、电力、公用事业、煤炭等板块仍具底仓配置价值,尤其在海外高利率环境下提供安全边际。
四季度迎多重关键窗口考验
《星岛》:展望四季度,哪些关键事件窗口或变量可能对A股市场产生较大影响?投资者需要重点观察哪些信号?
赵国进:从海外流动性来看,需要重点关注的仍是美国通胀走势、美联储政策路径以及财政融资压力。国内经济数据层面,重点关注三季度GDP、工业增加值、固定资产投资、社会消费品零售总额等指标;政策层面,重点观察扩大内需、科技创新、资本市场稳定的政策支持力度。
傅静涛:四季度是国内政策布局的关键窗口,重点关注二十届五中全会、中央经济工作会议,以及房地产销售新规落地后的各地方增量刺激政策布局和存量问题化解。海外方面,今年四季度到明年上半年是全球政治周期关键窗口,需关注美国中期选举及巴西、以色列等选举。科技产业催化层面,四季度A股和美股AI链业绩验证依然重要。
刘刚:应该主要关注四个方面,一是科技进展,尤其是Anthropic潜在上市计划及其三季报;二是油价变化与美联储10月、11月议息;三是财政政策,尤其是年底中央经济工作会议;四是美国中期选举等地缘政治因素。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。