

《星岛》记者 屈慧 广州报道
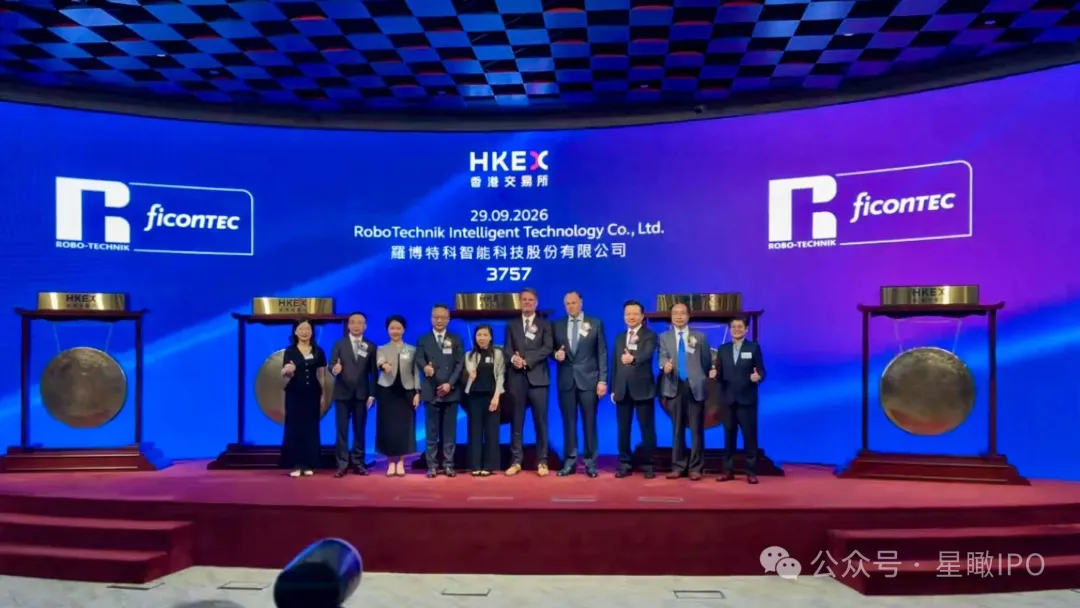
9月29日,罗博特科智能科技股份有限公司(下称“罗博特科”)在港交所挂牌上市,开盘即跌3.90%。
此次IPO,罗博特科全球发售1187.6万股H股,发行定价436港元/股,募资额51.78亿港元,由华泰国际、花旗、东方证券国际担任联席保荐人。
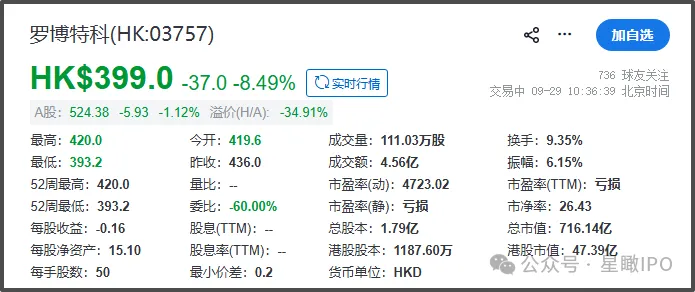
在认购和暗盘阶段,罗博特科表现较为平淡。根据9月28日的认购结果,罗博特科香港公开发售部分认购倍数仅8.65倍;国际发售部分认购也只有5.97倍。当日的暗盘交易时段,罗博特科呈破发态势,至暗盘收盘跌1.83%。
截至9月29日10时30分左右,罗博特科报399港元/股,下跌8.49%。
17家基石入股,赖柏霖投三千万美元
罗博特科成立于2011年4月,总部位于苏州,2019年1月在深交所创业板上市。公司主要聚焦光伏和硅光行业,为客户提供制造装备和系统。
罗博特科此次港股发行定价与A股市场价之间存在明显价差,其9月28日A股收报530.31元/股,总市值889亿元;港股发行价按汇率折算较之折让三成。
IPO期间,罗博特科引入17家基石投资者,合计认购2.32亿美元。基石投资者包括剑桥科技、淡马锡、晟天实业、常春藤资产、易方达等投资机构,以及赖柏霖、夏胜利、朱国栋、郑宵峰等自然人。
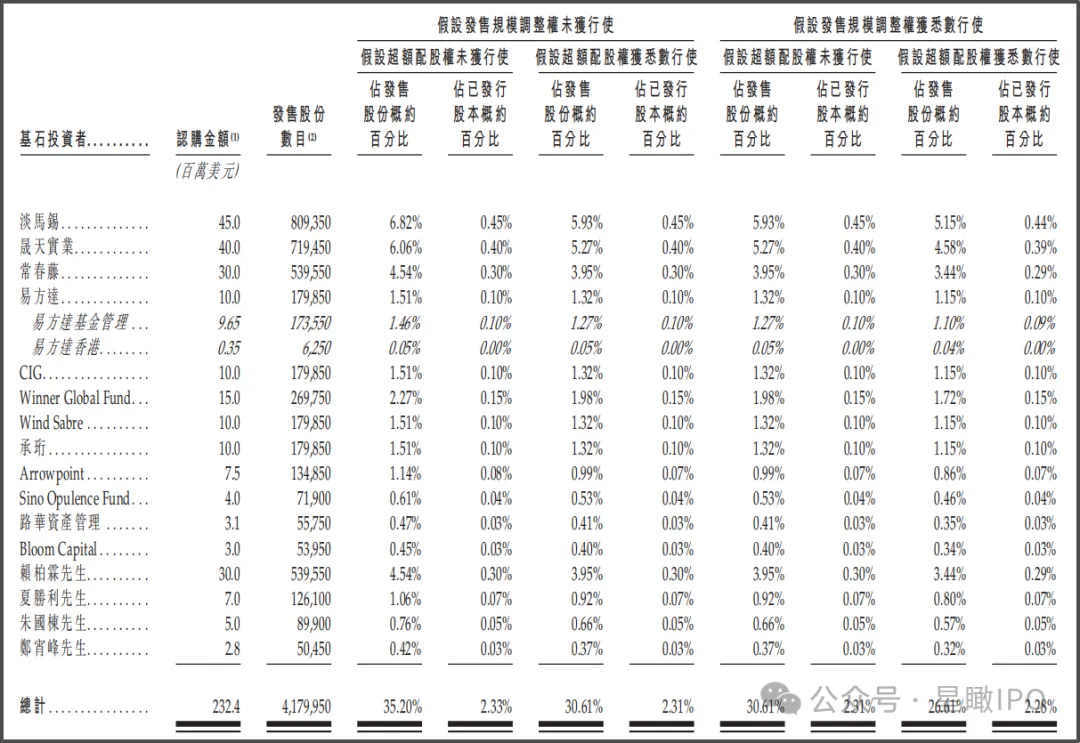
其中,赖柏霖认购3000万美元,是这批基石里的第三大投资者。赖柏霖是深圳著名地产商鸿荣源集团董事长赖海民的次子,他另一个更为人熟知的身份是女明星乔欣的丈夫。
罗博特科此次募资净额约49.61亿港元,主要投向AI硅光业务。其中,40%用于扩大产能及提高交付速度,20%用于硅光及光伏设备的研发创新。此外,20%用于战略投资及收购,10%用于建立全球销售及服务网络,10%用作营运资金。
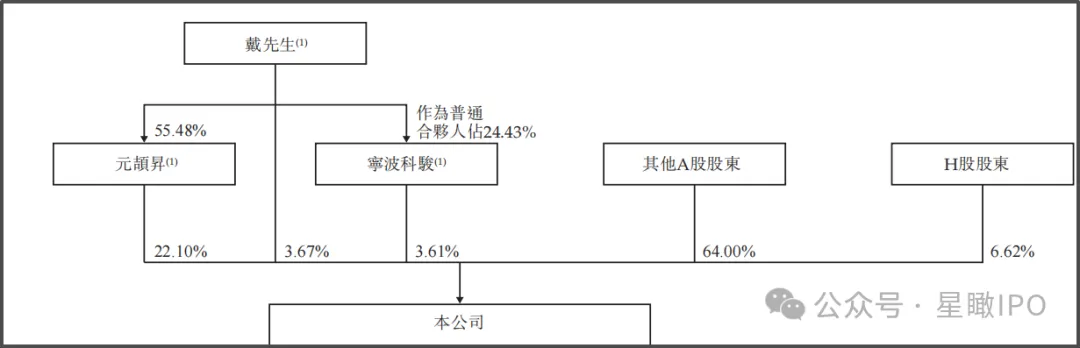
股权方面,IPO完成后,创始人戴军连同其控制的元颉昇、宁波科骏合计持股约29.38%,为控股股东。
收购德资谋转型,硅光收入占比八成
罗博特科在成立之初主要从事光伏自动化设备业务,由戴军创办。
2019年,戴军带领买方财团载体斐控泰克,逐步收购德国ficonTEC股权。后于2023年将这部分资产注入罗博特科,并于2025年5月实现对ficonTEC的全资控股和并表。
ficonTEC为一家硅光器件精度组装与测试设备厂商,罗博特科通过这笔收购切入半导体及光电子领域,公司业务重心也逐步从光伏切换至硅光。
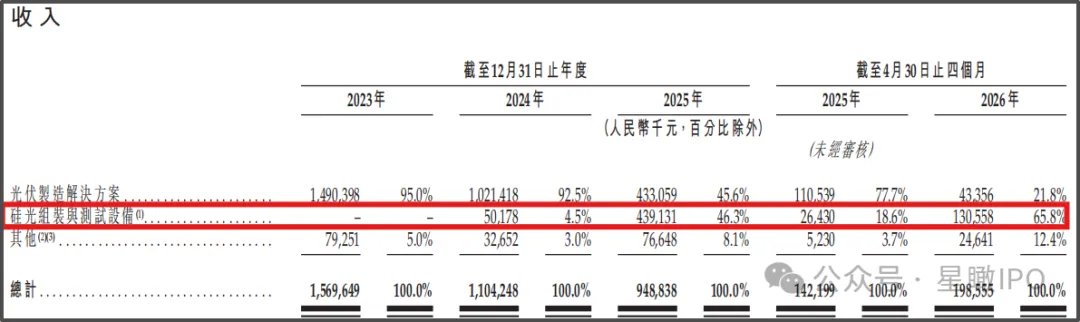
根据灼识咨询资料,按2025年收入计,在硅光智能制造设备领域,罗博特科排名全球第一,市场份额为20.5%;在智能光伏电池自动化制造设备领域,排名全球第五位,市场份额为2.6%。
受光伏产能过剩、行业下行影响,2023年至2025年,罗博特科营收分别为15.70亿元、11.04亿元、9.49亿元,连年下滑;期内利润分别为7946.9万元、6317.6万元、-4495.6万元,由盈转亏。
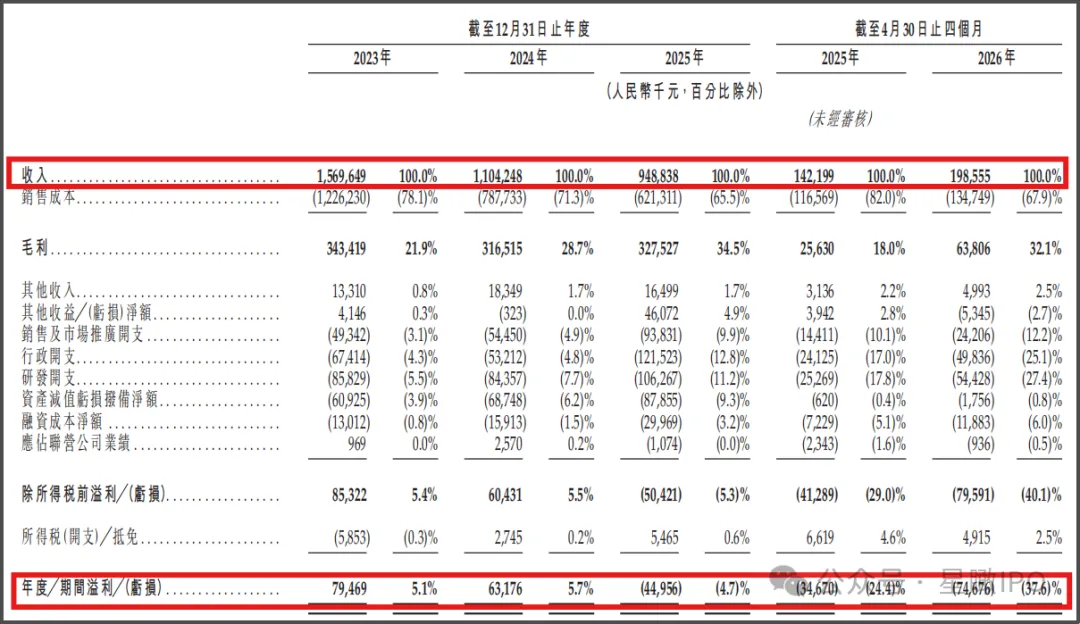
在2025年5月实现对ficonTEC并表后,罗博特科的收入结构巨变。到2026年上半年,硅光组装与测试设备已占总收入的80%。
2026年上半年,罗博特科业绩全面好转:营收6.08亿元,同比增长144.82%,净利润由上年同期亏损3333万元转为盈利656万元。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。