

《星岛》记者 齐鑫 北京报道
9月21日,宁德时代(300750.SZ,03750.HK)再出手,通过深交所回购A股股份368.75万股,回购总金额约11亿元,所购股份拟用于注销。
此前,对于造成股价连续下跌的“相关车企选择其他动力电池供应商”的传闻,有信息称宁德时代将于近日进行回应。
在车企自研电池浪潮持续升温、“去宁化”舆论甚嚣尘上之际,宁德时代想把行业的注意力拉回来。
9月16日,宁德时代首席制造官倪军在“宁德品质全球开放月”活动上作出回应,称消费电子电池和动力电池是完全不同的概念,更表示“会造车,你不一定会造电池。还是要专业的人做专业的事。”
当车厂和电池供应商之间已经从暗战发展到明争,这场关于制造、利润与产业话语权的较量也将行业存在的问题推到了大众面前。
“未来2~3年,车企自研电池会对宁德时代造成一定影响,尤其是在中低端市场和部分战略客户上,但不会根本动摇其龙头地位。”科方得咨询机构负责人张新原认为,影响主要体现在订单分流、议价能力减弱和竞争加剧。
9月18日,花旗发布研报称,ZEConsulting估计宁德时代9月月产量环比下跌3%,10月月产量或大致持平。
车厂不想和宁德时代玩了?
今年以来,国内多家新能源车企在动力电池自研与供应链多元化上密集落子,节奏之快令人咋舌。
在今年8月26日理想汽车的二季度财报沟通会上,理想汽车董事长兼CEO李想曾表示,从今年下半年开始,理想自研电池将陆续搭载到理想的全系车型。9月4日,理想汽车拿出26.5亿元认购欣旺达动力8.79%股份一事得以公布。至此,理想方面合计持有欣旺达动力11.17%的股份,成为欣旺达动力第二大股东。
当天,小米汽车也举办发布会,宣布与欣旺达动力、中创新航形成战略合作伙伴,就“龙甲电池”达成合作。
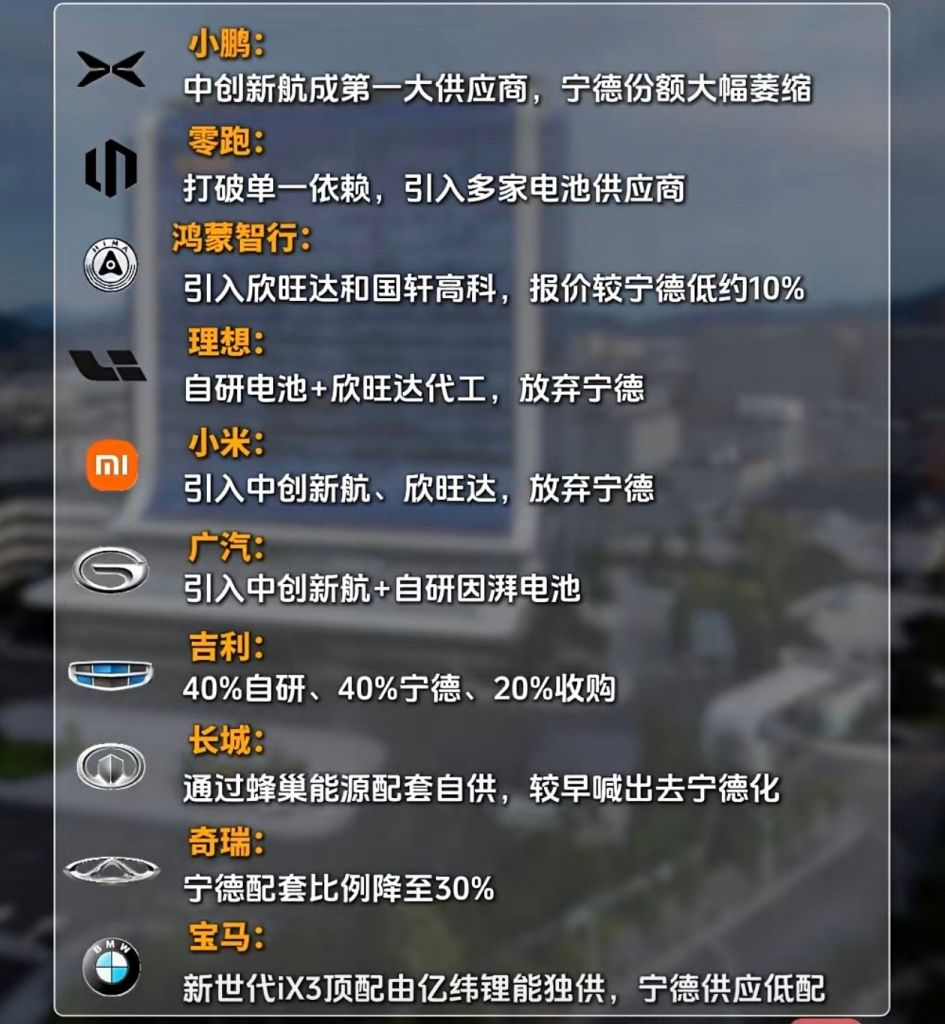
9月16日,零跑在2026技术日上宣布电芯100%自研自制,并推出L148、L208、L300三款标准化电芯,与中创新航合资的中凌基地首条电芯产线已经投产。
9月17日晚间,小鹏集团董事长何小鹏在小鹏G9L上市发布会后被问及自研电池时表示,今年开始小鹏电池都自己干,但不做电芯,并透露已经投资了三家电芯公司。
在张新原看来,车企“去宁化”的核心诉求是多重的,既包括降低成本,也包括争夺技术定义权和供应链安全,不同车企侧重点不同。
“整体看,这既是阶段性的议价策略,也是不可逆的结构性变化。因为一旦车企在电池上形成自研能力或稳定二供体系,就很难再回到单一依赖头部企业的状态。”张新原说。
车企们动作频频,资本市场也反应迅速,近几个月,宁德时代A股的股价已经从5月6日最高458.59元/股的收盘价,下滑到9月23日收盘时的304.63元/股,港股也从今年6月2日最高777.871港元/股的收盘价下滑到了目前的507港元/股。
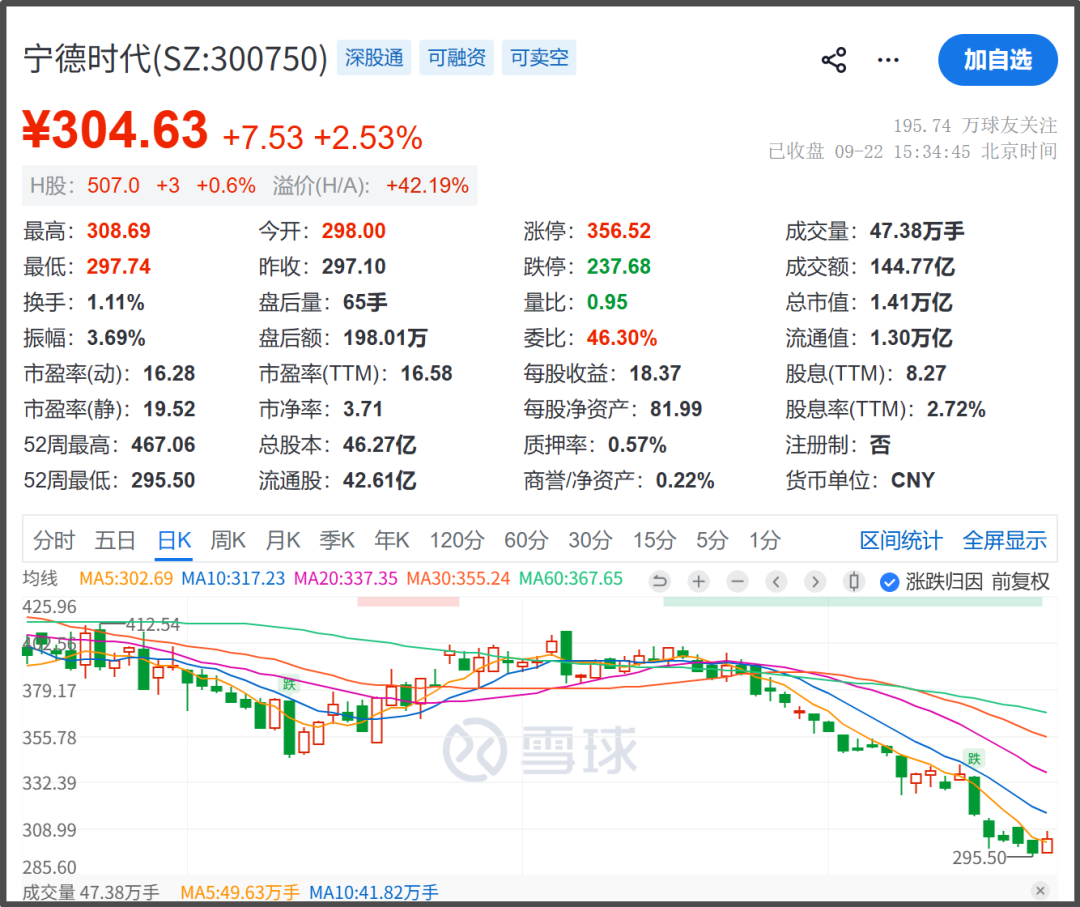
▲图源/雪球截图
香港交易所信息显示,贝莱德在宁德时代H股的持股比例于9月14日从6.12%降至5.92%。
为了提振市场信心,此前,宁德时代已经在9月11日、16日、18日分别耗资约2亿元、9.47亿元、4.56亿元进行了股票回购。
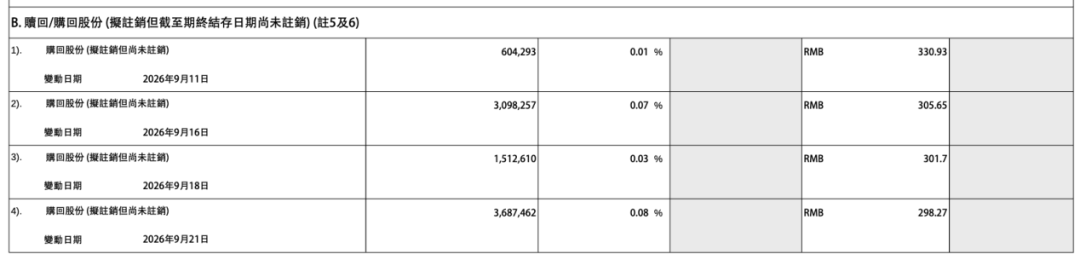
▲宁德时代公告截图
“宁王”的壁垒
尽管股价出现大幅下滑,但事实上宁德时代的业绩依然甚为亮眼。
财报显示,今年上半年,宁德时代实现营收2769.17亿元,同比大增54.8%;归母净利润达到432.84亿元,同比增长41.98%;扣非归母净利润390.13亿元,同比增长43.44%。
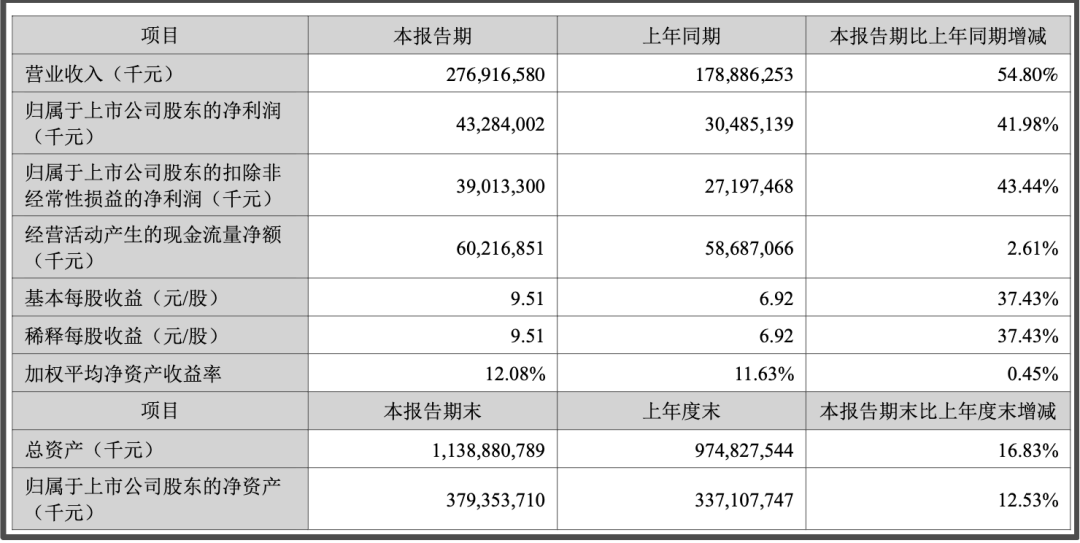
▲宁德时代半年报截图
据乘联分会秘书长崔东树在其个人公众号发布的数据,电池企业呈现出头部企业聚集效应放缓的特征,但从竞争格局上看,宁德时代和比亚迪两者依然相对较强。宁德时代2026年7—8月市场份额上升到42.3%。
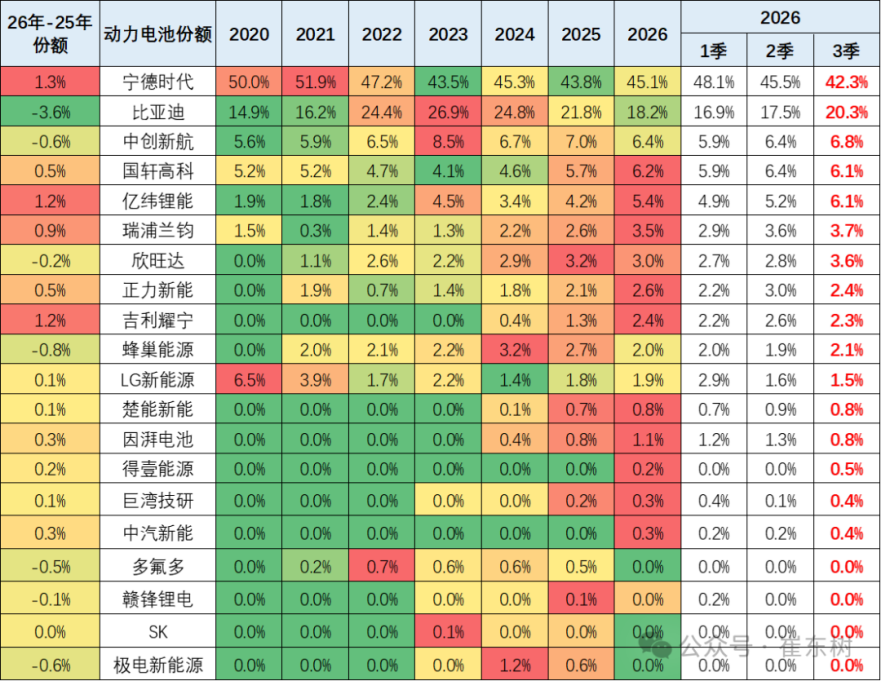
▲图源/崔东树微信公众号
所以,宁德时代的护城河到底是什么?
宁德时代董事长曾毓群在今年9月的2026世界动力电池大会上表示,“品质不是检测出来的,是设计出来、制造出来的。做出一块电池不难,难的是做十亿块一样好的电池。”
可以说,宁德时代对品质的把控,就在于对变化的把控。随着企业的发展,订单和客户的增加,生产规模在逐渐扩大,研发成本得以摊薄,制造经验也在不断积累。
“宁德时代的壁垒是‘规模×技术×制造’的三重叠加。”品牌IP营销专家、广州思益得首席策略官陈彦颐告诉《星岛》,宁德时代拥有全球最高约95%的产能利用率摊薄成本,近十年累计超900亿元研发投入,以及“十亿分之一失效率”的制造精度。
张新原也认为,宁德时代的护城河主要是规模优势、技术积累、制造经验和客户关系,还有对上游资源的布局。
“车企通过资本合作和人才引进,能在3-5年内缩小差距,但完全追平头部企业很难,尤其在一致性和成本控制上。”张新原说。
从“一家独大”到“多强并存”
既然难,车企们为何还要亲自下场?
一个关键的原因便是利润失衡。
国家统计局发布的1-7月工业企业利润数据,汽车制造业利润总额2162.4亿元,同比下降20.4%。崔东树也通过其个人微信公众号指出,今年1—7月汽车行业利润率仅3.6%,低于下游工业企业利润率6.5%的平均水平。
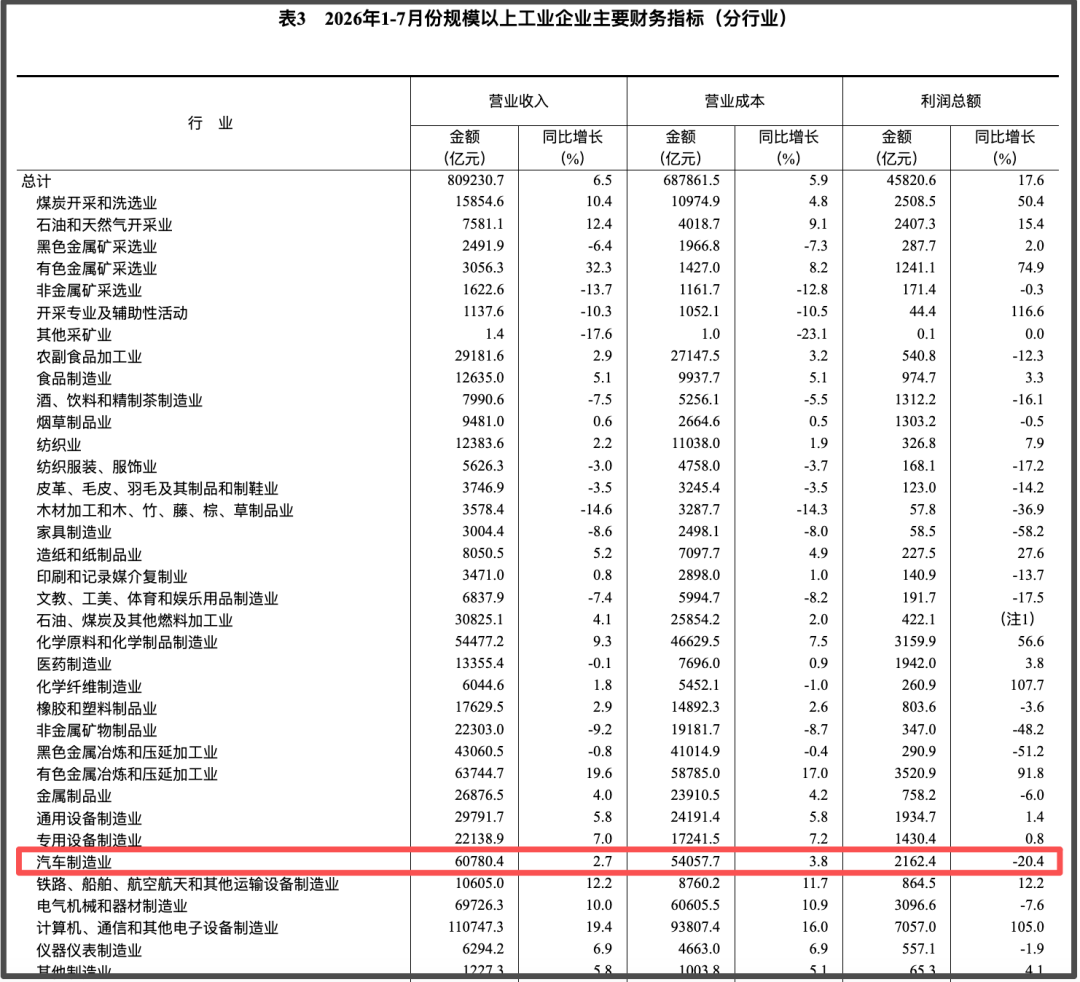
▲图源/国家统计局官网截图
但车企选择自研电池,真的能改善利润吗?
在蔚来汽车2023年三季度财报会上,蔚来创始人、董事长、CEO李斌曾在提及电池业务时表示,蔚来原计划自产动力电池,但评估后发现这一项目无法在3年内带来毛利率改善,因此调整了规划。
中国企业资本联盟副理事长柏文喜则告诉《星岛》,自研改善利润有前提,年销需要达到约50万辆、自产规模15GWh以上、产能利用率高,否则研发折旧+质量返修会反噬利润。目前除比亚迪、特斯拉外,多数车企自研短期是“降边际成本、不增整体利润率”。
“车企未必想‘干掉’宁德时代,但必须拥有‘不依赖宁德时代也能活’的能力,才能在谈判桌上获得筹码。”陈彦颐指出。
如今,理想和小米选择的是与二线电池厂携手合作。在陈彦颐看来,二线电池厂有机会借车企合作实现份额增长,但‘赶上宁德时代’不现实,“它们的核心价值不是技术超越,而是‘愿意适配车企定义、承接深度定制’的灵活性。”
“电池企业形成了头部企业聚集效应放缓的特征,宁德和比亚迪这两家企业从2022年的72%的市场比例,到2026年仍保持63%的市场比例,其他企业依旧有超36%左右的空间。今年国轩高科、中创新航、吉利耀宁、楚能新能等表现较强。”崔东树指出。
张新原认为,随着车企下场自研电池,行业格局会从一家独大走向多强并存。“头部电池企业仍会占据重要位置,但车企自研、二线电池厂和合资合作会分走部分市场。未来可能形成头部企业加车企自研加二线厂商的多元竞争格局,行业集中度可能下降,但技术门槛和规模门槛依然很高。”
“没有任何一家电池厂能独占所有车企的订单,也没有任何一家车企能完全摆脱对头部电池厂的依赖,这种‘相互制衡’的格局才是健康的产业生态。”陈彦颐说。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。