

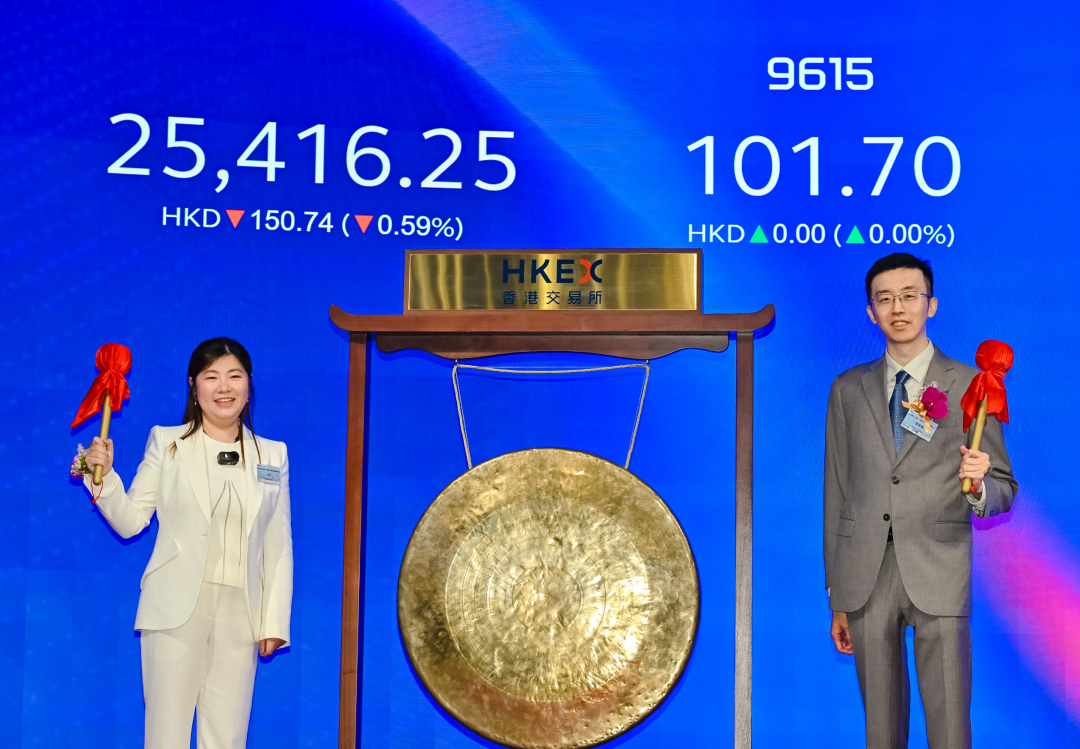
9月1日,梅卡曼德登陆港交所,发行价101.70港元,首日即告破发。上市前,梅卡曼德公开发售录得约3835.36倍超额认购,吸引约25.25万人申购,回拨后公开发售占比由5%升至20%,刷新2026年港股机器人IPO认购纪录。9名基石投资者合计认购1.86亿美元,锁定全球发售股份62.02%。
但狂热认购未转化为股价支撑。9月1日上市,发行价101.70港元,首日收99.8港元,跌1.87%,盘中破发。此后连续四日走低,9月4日盘中最低75.4港元,收78.5港元,市值缩水至约98.13亿港元,较发行价累计跌约23%。
挂牌不足两周,其创始人邵天兰在9月9日至10日连续公开发声,质疑内地具身智能数据采集中心是“攒局”,暗示相关模式存在“不可持续的收入”。言论迅速引发行业争议,随后有被点名企业发声明,市场亦传出多家冲刺IPO的具身智能企业遭同行举报。
对香港投资者而言,这场口水战谁对谁错,并非重要。更值得问的是:梅卡曼德顶着“具身智能眼脑手第一股”名号上市,但把招股书摊开,这家公司究竟成色如何?
收入表:93%靠“眼”,脑和手不足1.1%
梅卡曼德的上市故事由三部分组成:Mech-Eye工业3D相机是“眼”,Mech-GPT多模态大模型是“脑”,Mech-Hand灵巧手是“手”。三者合称“眼脑手”,撑起其“具身智能第一股”名号。
但2025年收入明细显示,公司期内总营收3.89亿元,智能机器人引导产品——即Mech-Eye相机加视觉软件——贡献约3.61亿元,占93%。智能检测与测量产品约5.9%。被寄予厚望的Mech-GPT和Mech-Hand,合计收入占比不足1.1%。
招股书亦披露,Mech-GPT和Mech-Hand预计2026年末才开始规模推出,2027年下半年才形成具实际商业规模收入。换言之,今天支撑估值的,不是脑,也不是手,而是一台卖了近十年的工业相机。
其招股书援引灼识咨询称,按2025年收入计,梅卡曼德在全球“AI+3D视觉引导通用智能机器人组件”市场占22.1%,出货量市占率超27%,全球第一。
但IDC《中国工业具身智能机器人市场份额,2025》则显示,以工业机器人为载体的具身智能应用市场中,微亿智造份额11.8%排第一,梅卡曼德11.3%排第二。
客户与渠道:更像工业视觉零部件商
2025年,梅卡曼德海外收入占比首次过半,毛利率达64.6%。但值得注意的是,其招股书客户名单却以宁德时代、比亚迪、美的、富士康、丰田等为主,其产品主要安装在机械臂上,做零件抓取、上料、装配、检测,本质与发那科、基恩士等传统工业视觉供应商同场竞技。
渠道结构更说明问题。梅卡曼德八成以上收入依赖系统集成商,不直接面对终端客户。2026年一季度,相关收入占比达94.6%;前五大客户收入占比由2023年24.8%升至2025年39.3%,最大客户升至15.0%。
换言之,集成商掌握着梅卡曼德的客户关系和定价权,下游一旦压价或拖长回款,公司利润和现金流即受压。
钱花在哪:销售长期多过研发
作为“手眼脑第一股”,2023至2025年,梅卡曼德研发开支为1.19亿、1.09亿、1.13亿元;而期内对应的销售开支却分别为1.86亿、1.62亿、1.68亿元,持续高于研发。2023年销售费用率一度达102.7%,2025年降至43.3%,仍高于行业可比公司20%至35%区间。
有分析认为,公司增长相当程度靠高额销售投入“烧”出来,而非产品自然驱动。手和脑尚未成形,销售费用已跑在前面,这与“具身智能第一股”的研发形象并不匹配。
账目底盘:三年亏逾10亿,现金流负
2023至2025年,梅卡曼德营收从1.81亿元增至3.89亿元,但归母净亏损分别为4.01亿、2.83亿元和3.60亿元,三年累计亏损10.44亿元;剔除可赎回负债等非现金项目后,经调整净亏损仍合计6.57亿元。2026年一季度续亏5682.7万元,招股书预计2026年度仍将录得净亏损。
经营现金流方面,2023至2025年分别为-2.74亿、-2.06亿元和-1.07亿元。截至2026年3月末,梅卡曼德现金及等价物约3.46亿元,公司坦言持续经营能力高度依赖外部融资。
随着顺利完成上市,有分析指出,梅卡曼德上市后仍要回答:十年前形成的产品路线,今天是基础还是限制。
十年间,行业语言从工业机器人、3D视觉,走到具身智能、物理AI、世界模型和灵巧手,市场正用新标准审视机器人公司。
邵天兰本人亦承认,家用场景和开放式服务业短期内看不到成熟路径,部分关键技术尚未完全清晰;他同时批评行业存在“吹牛竞赛”,创业公司必须夸张宣传才能融资。若创始人明白行业有吹牛竞赛,也明白家用和开放场景短期难成熟,那么“手眼脑第一股”叙事中,多少是技术现实,多少是融资语言?