

《星岛》记者 黄冬艳 广州报道
A股上市17年后,叶氏家族执掌的深圳老牌药企信立泰(002294.SZ),正试图叩响港交所的大门。
今年2月,信立泰首次向港交所递交上市申请,在期满六个月失效后,公司于9月3日再次递表。
作为一家从仿制药向创新药转型的企业,如今创新药收入已撑起信立泰的半壁江山。目前信立泰不仅手握10亿级自主研发的大药信立坦,其在研管线中还有被寄予厚望的百亿级重磅心衰创新药,是资本市场医药上市企业的明星标的之一。
但就在二度冲刺港股的关键节点,信立泰核心产品却接连遭遇变故,其增长叙事遭到质疑。
今年5月,信立泰核心管线心衰创新药JK07的Ⅱ期临床试验结果不及预期,引发股价大跌;7月,支撑起公司三成药物收入的“现金奶牛”信立坦化合物专利也正式到期,即将面临仿制药围剿。
如今,信立泰的股价较年初首次申请港股IPO时已下跌超30%,总市值仅余339亿。较今年4月份的近750亿的历史峰值蒸发400亿以上,跌回2025年年初水平。
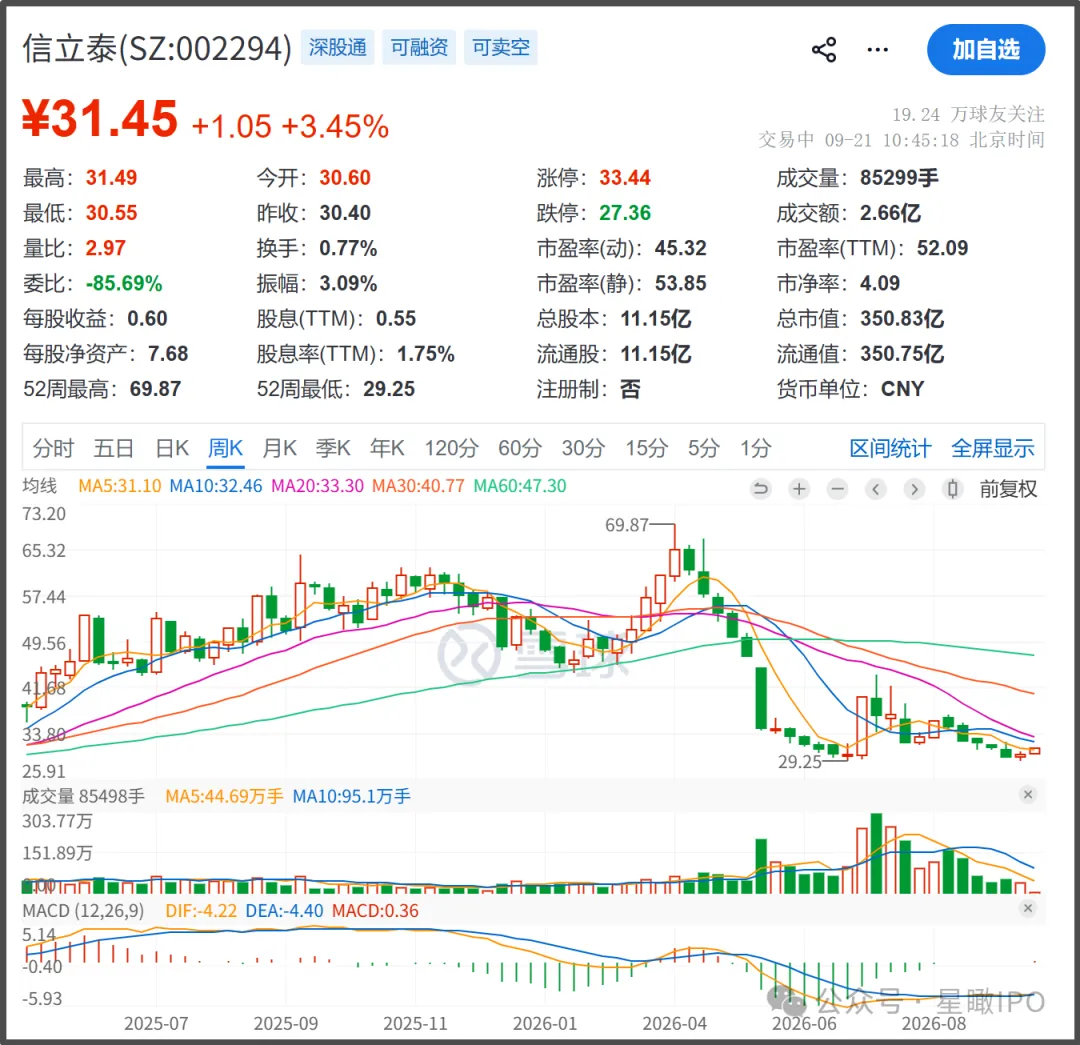
▲信立泰最新股价情况及上市以来走势,来源:雪球
核心产品遭“专利悬崖”
所谓“专利悬崖”,在医药领域是指一个药物专利保护到期后,往往因为仿制药进场参与市场竞争,导致销售额和利润暴跌。在医药市场,因专利悬崖导致药物收入一落千丈甚至整个企业营收大受冲击的案例比比皆是。
如今,信立泰核心产品信立坦的化合物专利已于2026年7月届满,成为横亘在公司面前的一道现实考题。
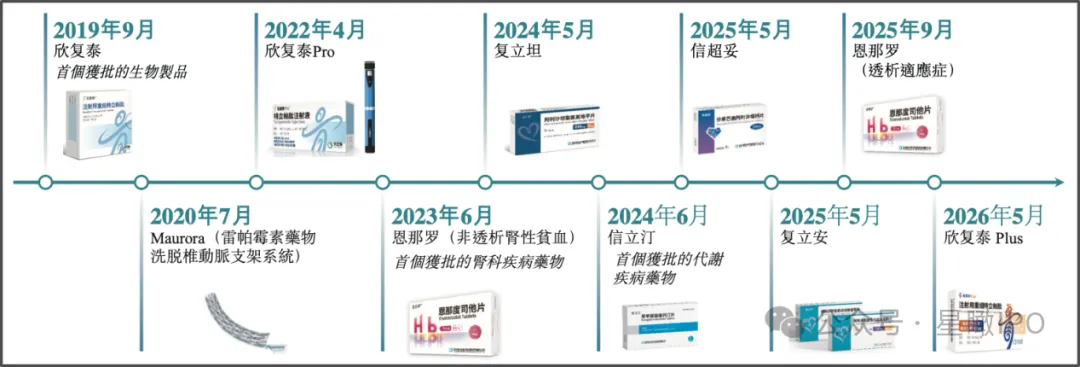
《星岛》获悉,信立坦是一款高血压降压药物,为2012年信立泰砸下8.2亿元从艾力斯(688578.SH)手中收购高血压新药阿利沙坦酯专利后研发所得,是中国首款自主研发的ARB(血管紧张素Ⅱ受体拮抗剂),也是信立泰从仿制药转型后的首款重磅创新药。
2013年,信立坦正式在国内获批上市,至2025年其市场份额达29.1%,为信立泰贡献了14.84亿元的销售收入,占该公司同期药物销售收入的比重达38.7%,占总收入的比重约为34.09%,是信立泰绝对的“现金奶牛”。
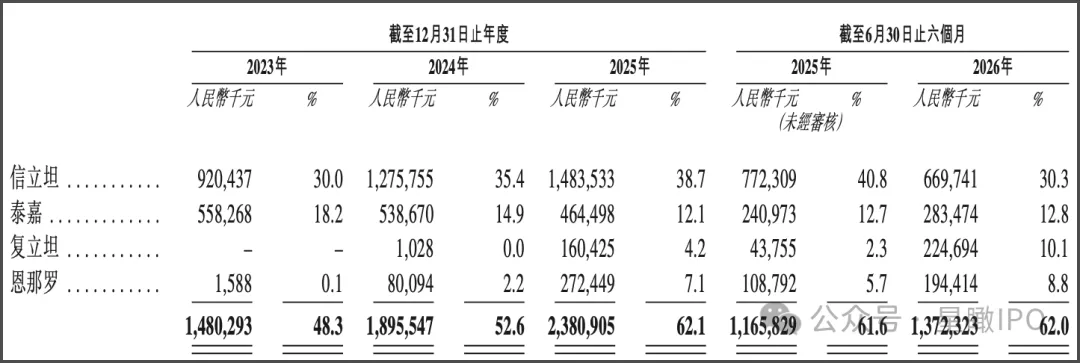
▲信立坦销售情况及相关比重,来源:企业招股书
随着集采推进以及市场竞争加大,目前信立坦虽仍处于放量中,但近3年已处于价格下滑通道,从2023年的30.1元/盒降至2026年上半年的23.87元/盒。
2026年上半年,信立坦收入约为6.7亿元,较上年同期的7.72亿元下滑13.2%,占同期药物销售收入的比重减少到了30.3%。
因此,一旦专利到期后,相关仿制药陆续上市参与市场竞争,信立坦的降价压力无疑将进一步加大,市场份额与销售收入也将难以维持增长态势。
需要指出的是,在信立坦撑起业绩之前,信立泰的主力产品是2000年获批上市的氯吡格雷仿制药“泰嘉”,用于血栓预防,这也是该公司创立后迅速占领市场打响知名度的一款药物,销售峰值一度高达30亿元以上。
但在12年市场独占期过后,同类药物纷纷抢夺份额叠加集采持续推进,“泰嘉”也不得不降价求生,逐渐褪去光环。
2025年,“泰嘉”销售收入已跌至4.64亿元,占比降至一成,价格更是从2023年的22.26元/盒降至2026年上半年的6.99元。
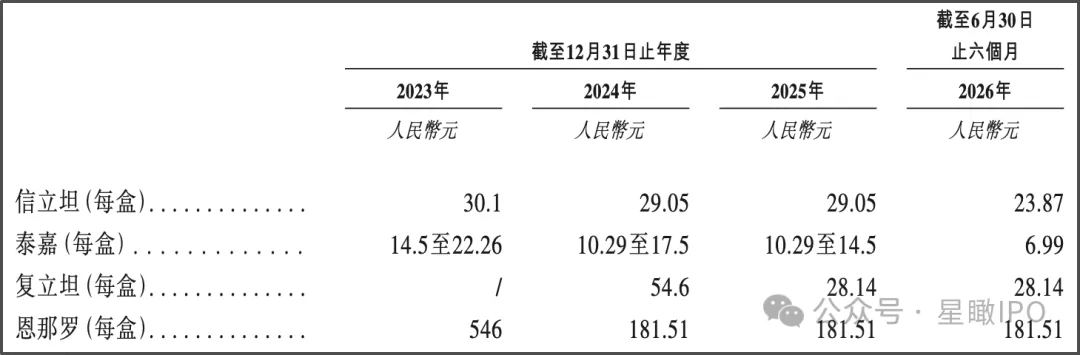
▲信立泰部分在售药物售价变化,来源:企业招股书
有了“泰嘉”作为前车之鉴,信立坦的专利悬崖风险也令市场担忧升温。
有分析预测,信立坦的销售收入或将在未来3年内下降30%—50%。这也成为信立泰此次更新招股书后,市场的关注焦点所在——若失去核心业绩支撑,公司能否有新的产品接力,稳住未来业绩的增长。
管线研发遇风波
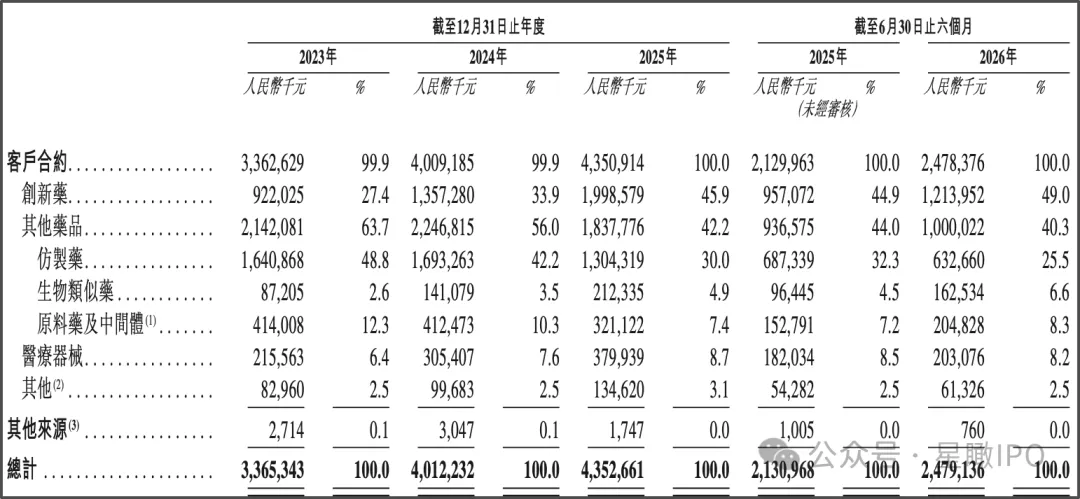
目前,信立泰上市销售药物已有44款,其中包含6款创新药,另外还有79款在研创新药物,主要涉及高血压、血脂异常、心力衰竭、肥胖症、糖尿病等心肾代谢领域,同时还有17款医疗器械产品及18项医疗器械候选研发项目。
自2012年正式转型创新药以来,信立泰创新药的收入占药品销售收入比重逐渐增加,2023年突破30%;2025年已提升至52.1%,首次过半;2026年上半年再度增加到54.8%。
但需要指出的是,在6款已商业化创新药中,除信立坦外大部分为2023年—2025年上市,上市时间尚短,仍处于放量爬坡阶段,因此销售规模尚未能完全对冲信立坦专利到期后的收入缺口。
此外,在核心产品面临销售暴跌风险的同时,有望在2029年上市接力信立坦成为新业绩支撑点的重磅管线JK07也遭遇了研发挫折。
今年5月,信立泰披露的心衰创新药JK07的Ⅱ期临床试验最新进展显示,该药物展现对心功能改善有一定效果,但关键疗效终点未达统计学显著性,试验结果不及预期。
市场对其长期增长逻辑的悲观情绪也由此引发并蔓延,信立泰股价应声下跌,总市值也在半个月内蒸发超百亿。
《星岛》查阅信息显示,JK07(中国项目名:SAL007)是信立泰自主研发的慢性心力衰竭新药,属于少有的NRG-1融合抗体药物,作用机制新颖,被视作心衰领域有望实现突破性治疗的品种。
在信立泰目前数十条管线中,JK07也是临床进度较快、最受关注的重磅创新药。东吴证券此前曾测算,该药物若在2029年能顺利上市,国内峰值或可超70亿元,海外市场的销售峰值则可能达到100亿美元。
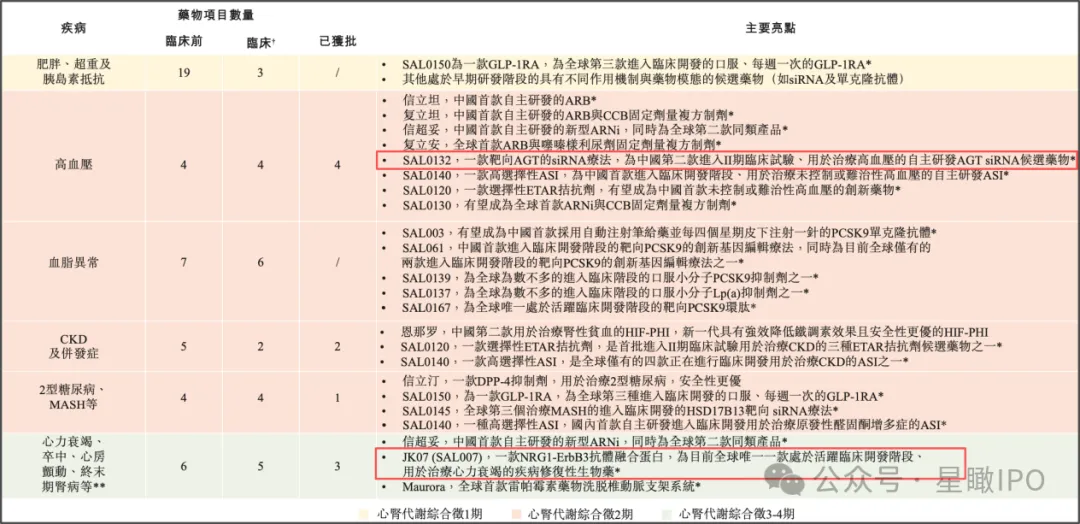
但JK07的Ⅱ期临床试验结果未达预期,该药物的未来销售预测也面临重估,能否顺利推进至Ⅲ期临床并最终获批上市的不确定风险也在增加。
对此,信立泰曾在公告中回应称,JK07在患者临床症状和功能性指标方面观察到一致的积极信号,整体安全性与给药剂量和给药频次呈现明显的相关性,基于现有数据分析,将持续推进JK07的后续临床研究。
销售费用率飙至41%
1998年,广东省梅州人叶澄海创立了信立泰,从“泰嘉”这一爆款仿制药产品起家,逐步构建起以心血管、肾脏等为核心的产品矩阵,并逐渐向创新药转型,又拓展至医疗器械领域。
2009年9月,信立泰正式登陆A股后,叶澄海家族的财富也随之飙升,2016年“胡润百富榜”显示其身家已达225亿元,位列全国第89位。
2022年,年近八旬的叶澄海交棒,其子叶宇翔接任董事会主席,完成二代接班,但叶澄海目前仍保留执行董事的身份,参与战略规划。2023年,29岁的叶澄海外孙女陈茜渝也正式出任信立泰董事,并负责核心业务决策。
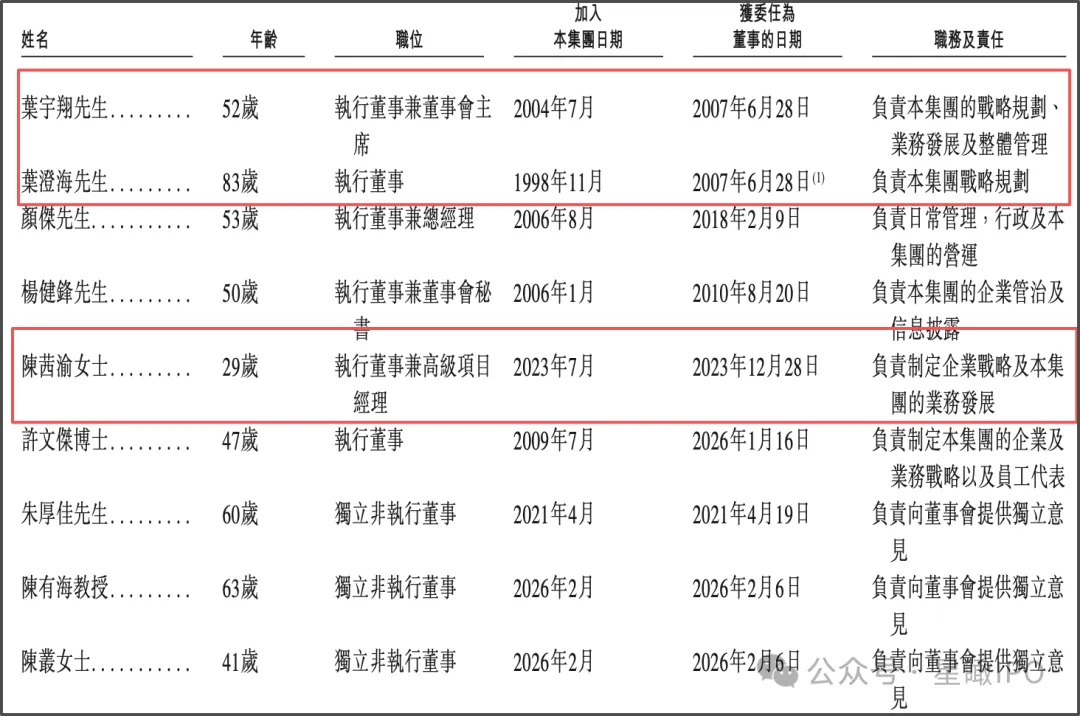
▲信立泰董事会成员名单,来源:企业招股书
在叶宇翔时代,信立泰在大笔研发投入的推动下正加速向创新药转型,2023年至今,已先后有5款新药获批上市,如今更是开始搭建A+H架构,有意借此加码国际市场。
信立泰方面曾表示,赴港IPO一是为拓宽国际融资渠道,为创新药研发筹备更多资金,二是推动国际化布局,并提升国际知名度与品牌影响力。
目前,信立泰的海外收入占比较低,2023—2026年上半年,其向海外市场出口产生的收入,分别占同期总收入的2.7%、3.2%、2.0%、1.8%,且主要来自向印度、巴西、埃及等新兴市场销售头孢吡肟。
整体来看,近年来信立泰的营收及净利润呈稳定增长态势,2023—2025年该公司总收入分别为33.65亿元、40.12亿元及43.53亿元;同期毛利率分别为68.3%、71.6%、74.6%,同期净利润分别为5.81亿元、6.05亿元及6.53亿元。
但《星岛》注意到,公司对应净利润率却呈下滑态势,分别为17.3%、15.1%、15%。2026年上半年,信立泰营收约为24.79亿元,同比增长16.34%,归母净利润3.87亿元,同比增长6.03%,增收不增利的特征逐渐明显,显示出研发投入加大与销售费用高企对盈利空间的挤压。
其中,对于信立泰而言,由于多数已上市创新药产品均处于前期放量爬坡阶段,需大笔销售费用支持;2023—2025年,信立泰的销售及分销费用持续飙升,分别为10.15亿元、14.73亿元、17.63亿元,占总收入的比重分别为30.2%、36.7%、40.5%。
截至2026年上半年,公司销售及分销费用已超2023年全年,为10.19亿元,占总营收比重已达到41.1%。
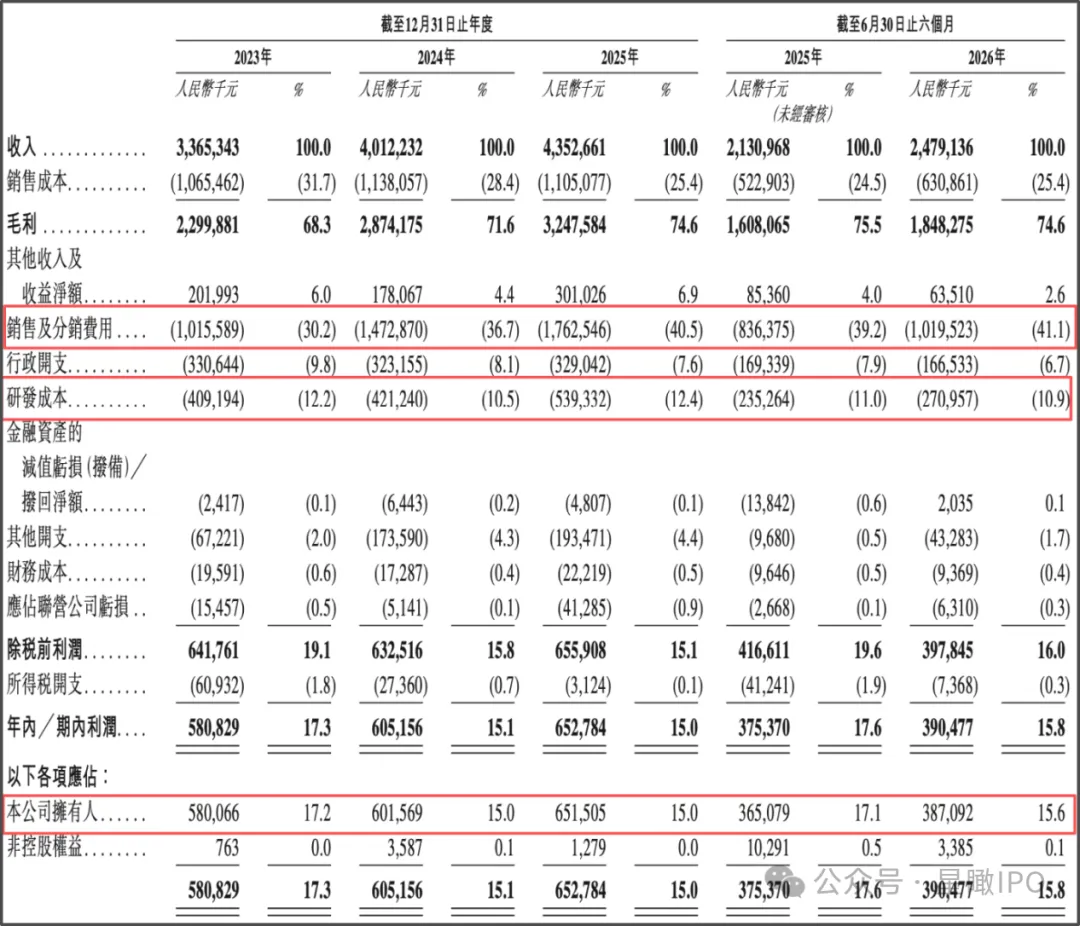
▲信立泰综合收益情况,来源:企业招股书
同时,信立泰的研发成本也持续增长。2023—2026年上半年分别为4.09亿元、4.21亿元、5.39亿元、2.71亿元。值得一提的是,由于2024年终止了两个研发项目,公司还因此计提了1.56亿元的其他无形资产减值。
针对核心产品信立坦专利到期,以及核心管线未来临床试验预期、销售费用高企以及未来海外业务布局规划等问题,《星岛》也曾致函信立泰,但截至发稿暂未获得回复。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。