

年营收超过83亿元,净利率却仅为0.9%,在手现金不足1亿元,中国最大的品牌IP内容营销服务提供商剧星传媒赴港上市为“补血”?
智通财经APP了解到,近期剧星传媒向港交所主板提交上市申请,浦银国际为独家保荐人。根据弗若斯特沙利文,按2025年收入计,公司是中国第五大整合营销服务提供商、中国最大的品牌IP内容营销服务提供商及中国第四大明星及达人营销服务提供商。
该公司围绕营销全链路打造了综合服务矩阵,包括品牌IP内容营销、明星及达人营销、效果营销、直播电商营销及国际营销。自2013年以来,该公司一直为优酷、爱奇艺及腾讯视频等头部视频平台最大的本土广告代理机构之一,亦是抖音、微博等短视频与社交媒体平台最大的本土广告代理机构之一。
剧星传媒业绩增长稳健,2023-2025年,收入复合增长15.8%,2026年Q1收入增长44.1%,利润同步增长,不过公司利润率很低,以上周期股东净利率分别为1.1%、0.8%、1.1%及0.9%。其经营现金流不稳定,2026年Q1净流出1.4亿元,截止2026年6月拥有现金等价物仅为0.97亿元,而流动的贷款及借款高达5.5亿元。
短期债务压力下此次上市或寻求资金补血,那么,作为国内最大的品牌IP营销服务商,投资者是否会为其买账呢?
多元驱动收入增长,但盈利能力较低
智通财经APP了解到,剧星传媒成立于2011年,以品牌IP内容营销服务为业务的起点,构建全链路营销服务体系的优势与特色,帮助客户将其品牌与优质IP融合,包括影视剧、综艺、短剧及体育赛事。于往绩记录期间,该公司与超50家媒体平台开展合作,覆盖长视频平台、短视频平台、社交媒体平台、电商平台及搜索平台等。
该公司业务包括品牌IP内容营销服务、明星及达人营销服务、效果营销服务、直播电商营销服务以及国际营销服务。其中品牌IP内容营销为收入大头,业务每年都有增长,今年Q1增长33.9%,收入份额49.2%,效果营销服务为第二大核心业务,收入具波动性,但2025年以来保持增长,今年Q1收入份额38.4%。
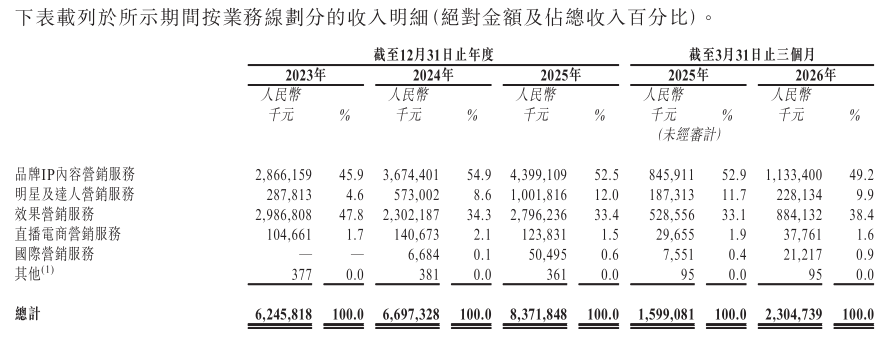
▲数据来源:公司聆讯资料
剧星传媒的客户来自多个行业,包括化妆品、日用品、食品饮料、电子家电、互联网服务、游戏等超过20个行业的,客户数量保持增长趋势,2023-2026年Q1,客户数分别为1258家、1318家、1597家计883家,其中大客户中包括69家中国500强企业及14家世界500强企业。该公司客户相对分散,2026年Q1,前五大客户收入贡献27.3%,最大客户收入贡献6.7%。不过该公司供应商集中度却非常高,往年向前五大供应链采购额占比均超过80%,最大供应商接近50%。
值得注意的是,紧随着AI浪潮,2023年底起加大了对技术的投入,于2024年产生研发开支,但数额不多,2024-2026年Q1研发开支分别为137.9万元、329.1万元及74.8万元,截至2026年3月,该公司拥有一支由82名僱员组成的专职研发团队。
2025年该公司开发了内部AI赋能软件平台,即星河AI全链路工作台,构建于多种行业领先的大模型,包括火山引擎的豆包模型、阿里云的千问模型、DeepSeek模型以及腾讯云的混元模型。星河AI全链路工作台由五个核心功能模块组成,即星策、星选、星创、星投及星麦,几乎所有员工使用该工作台,于往绩记录期间及直至最后可行日期,单日Token使用量最高约为17亿,支持单日生成2300多个AIGC视频。
目前AI主要赋能运营效率,提升盈利能力为主,剧星传媒盈利相对稳定,毛利率保持在4%-4.3%区间,其中今年Q1品牌IP营销毛利率3.8%,效果营销毛利率1.7%。此外,各项费用稳定,今年Q1销售费用率0.9%、行政费用率1.9%,财务费用率0.2%,股东净利率0.9%,保持在低位。
行业保持双位数增长,上市补血市场或不买账
从行业来看,根据弗若斯特沙利文,全链路整合营销服务行业价值链包括品牌IP内容营销、明星及达人营销、效果营销及电商运营,2025年全球整合營銷解決方案市場規模9万亿元,近五年复合增速8.8%,其中中国市场1.9万亿元,复合增速9.6%;预计到2030年,全球及中国市场规模分别为11.7万亿元及2.95万亿元。
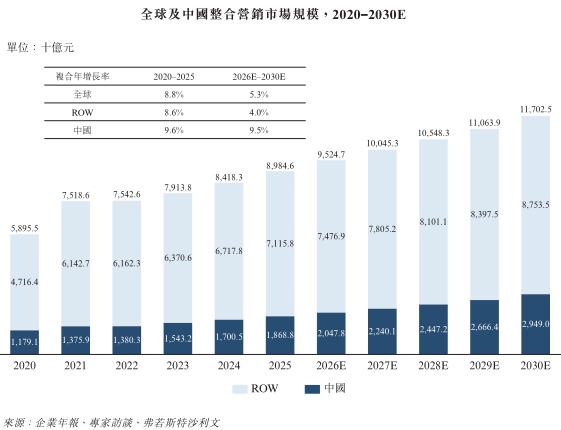
中国市场的增速略高于全球,分类别看,2025年中国品牌IP内容营销市场规模1394亿元,近五年复合增速14.5%,预计到2030年将达2554亿元,复合增速13.3%;而效果广告营销市场规模9002亿元,占比最高,近五年复合增速16.5%,预计到2030年将达1.47万亿元,复合增速10.1%。
而行业非常分散,2025年前十大服务提供商合计市场份额约仅为8.2%,按整合营销相关收入计,剧星传媒在中国服务提供商中排名第五,市场份额约为0.4%,且为前十大服务提供商中唯一同时覆盖所有业务板块的全链路整合营销服务服务提供商。此外,按2025年收入计该公司以3.2%的市占率位居中国品牌IP内容营销第一;以0.9%市占率位居明星达人营销第四。
剧星传媒两大核心业务品牌IP营销和效果营销行业前景可观,且具备一定的规模优势,不断增加及高度分散的客户群为业务顺周期带来增长韧性。但需要注意的是,该公司流动资金较为紧张,截止2026年6月在流动资产中,应收款及预付款合计占比超过96%,现金等价物仅为0.97亿元,占比一直都较低,更为重要的是其流动贷款及借款逐年增加,增至5.5亿元,比现金等价物高出4.54亿元。
综合来看,剧星传媒业绩一般,收入多元结构,两大核心业务双引擎驱动增长稳健,行业前景不错,保持双位数的增速,公司具备规模优势,研发星河AI全链路工作台内部赋能,具备先发优势,业绩或将保持增长。但该公司盈利能力欠佳,毛利率及净利率均较低,且经营现金流处于净流出趋势,此次上市或为补血市场不一定买账。