

《星岛》记者 曹安浔 广州报道
近日,深圳市欢创科技股份有限公司通过港交所上市聆讯,有望成为港股“扫地机器人空间感知第一股”,中金公司与国信证券(香港)担任联席保荐人。
扫地机器人是智能机器人空间感知最核心、规模最大的落地场景之一,也是具身智能走进家庭最典型的商业化样板。
常年隐身于其供应链上游的欢创科技,正是这一行里称得上“隐形冠军”的玩家。如今,这家给机器人造“眼睛”的公司,终于走到了资本市场的聚光灯下。
但拨开这家零部件“隐形冠军”的光环,审视招股书背后的财务细节时,一个矛盾浮现出来:欢创科技营收连年高增、年出货量突破千万级,但2025年才勉强扭亏,全年净利润仅220万元,净利率0.4%。换言之,每卖出100元的产品,欢创科技账面上只留下约4毛钱的净利润。
辗转IPO
薄利多销几乎是欢创科技与生俱来的底色。
2013年,西安交大机械制造专业出身、辗转多家半导体企业及电子企业的王健与清华大学精密仪器专业毕业、曾任职芝加哥贝尔实验室的周琨在深圳创办了欢创科技。
他们最先看中的是电视机体感摄像头,后在2017年押注扫地机器人激光雷达实现快速崛起,并陆续进入小米、石头科技、科沃斯等头部品牌的供应链。
有消费行业专家表示,这家公司能从石头科技、小米的供应链里闯出来,靠的从来不是高毛利,低价才是它的入场券。
早期,欢创科技主要依靠三角测距激光雷达建立市场基础,后来逐步推出dTOF激光雷达、3D TOF激光雷达及线激光传感器。过去几年,公司超过98%的收入都来自扫地机器人行业,并具备自研亚毫米级空间数据处理芯片的能力,自研芯片已搭载于超过2500万台设备。小米、石头科技、360、爱奇艺、联想、中国商飞等公司都是其客户。
据灼识咨询数据,按2024年收入计,欢创科技为全球扫地机器人空间感知解决方案第一;在扫地机器人激光雷达这一细分品类其出货量约800万台、市占率超过50%,成立以来累计出货量已突破3900万台,并跻身全球前五大扫地机器人的核心供货商行列。
到2025年,公司激光雷达与线激光传感器的年出货量分别跨过1000万台与500万台的门槛。在全球扫地机器人供应链上难遇敌手。
目前,欢创科技的主要机构有东方富海、前海方舟资产、石头创新(石头科技子公司)、合肥高新科技等,2025年9月完成D轮融资后,欢创科技的投后估值约30.4亿元。
然而,欢创科技的上市之路却走得磕磕绊绊。
2023年12月,欢创科技曾与国信证券就A股上市签订辅导协议并向深圳证监局备案,但因监管环境变化导致时间表不确定,公司于2025年3月终止辅导协议转战港股。
2025年9月,欢创科技首次递表期满失效,于今年4月二次递表,并终于在9月通过聆讯。此次IPO,欢创科技拟将募集资金投向研发升级、新制造基地建设与营运资金补充。
值得一提的是,欢创科技第一次“出圈”却是源于“创始人加薪、高管降薪”的舆论风波。
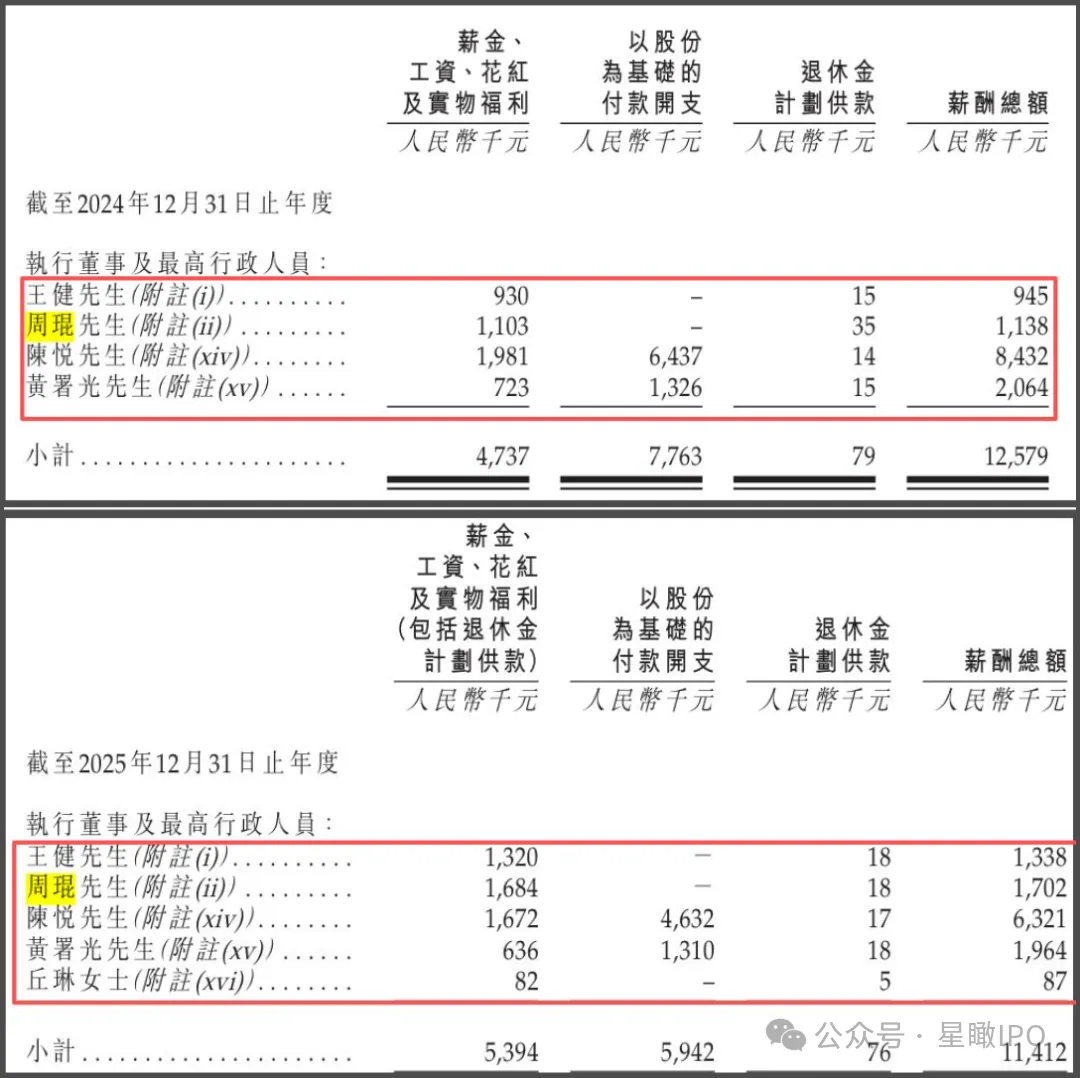
2025年扭亏当年,欢创科技两位创始人薪酬分别同比上涨超40%,执行董事兼总经理周琨与董事长、 执行董事兼联席总经理王健的薪酬分别达到170.2万元和133.8万元。
同期,技术总监陈悦的薪酬(包括大量以股份为基础的付款开支)从843.2万元降至632.1万元,执行董事、财务总监兼副总经理黄署光也由206.4万元降至196.4万元。
薄利多销
营收端,欢创科技近年稳步增长。2023年至2025年,公司收入分别为3.32亿元、4.33亿元和6.14亿元,复合年增长率达35.9%。2026年一季度,公司营收继续同比增长48.66%至1.96亿元,并实现净利润775.7万元,同比扭亏为盈。
但利润端的表现却有些“羸弱”。2023年和2024年,公司分别亏损88.3万元和3137.5万元,2025年虽然终于跨过盈亏平衡线,录得净利润约220万元,但年净利率仅为0.4%。
如果把视线拉到毛利率这个指标上,问题就更为明显。2023年至2025年,欢创科技整体毛利率分别为21.5%、16.3%和16.5%。横向对比,同处于激光雷达赛道的禾赛科技2025年末的毛利率为41.8%,速腾聚创为26.5%。
欢创科技招股书将自身毛利率下滑归因于行业价格战、下游头部客户向上游挤压利润,以及新品量产初期规模效应尚未形成;进入2026年一季度,毛利率虽回升至19.2%,但能否延续,仍待观察。
在客户结构上,欢创科技同样面临着“幸福的烦恼”。2023年至2025年,公司来自前五大客户的收入占比分别为93.6%、89.2%和80.4%,其中最大客户占比分别为37.1%、36.1%和29.0%;到2026年一季度,前五大客户占比回升至85.6%。
有观点指出,居高不下的客户集中度意味着议价空间被持续压缩,欢创科技毛利率承压或与这一结构性问题密切相关。
目前,欢创科技正经历从单一产品依赖向多产品线协同发展的战略转型。报告期内,扫地机器人应用贡献的收入占比虽然始终在98%以上,但欢创科技正尝试向割草机器人、泳池清洁机器人、人形机器人延伸,招股书亦披露了相关布局。不过,这些场景的商业化成熟度远不及扫地机器人,相关收入尚未形成规模。
灼识咨询数据显示,在中国市场,扫地机器人空间感知仅占智能机器人空间感知市场的5.9%。欢创科技所深耕的细分赛道天花板清晰可见。而扫地机器人本身正经历增速放缓与价格内卷,行业红利消退之际,处于供应链上游的感知部件厂商往往首当其冲。
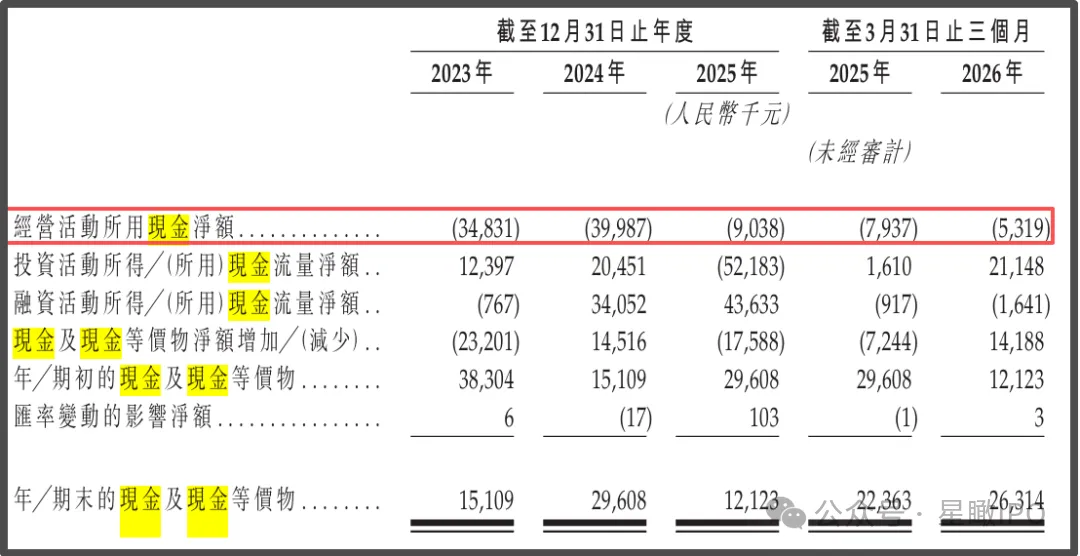
现金流则是另一个待解的问题。2023年至2025年,欢创科技的经营活动现金流净额分别为-3483万元、-3998.7万元和-903.8万元;截至2026年3月末,账上现金及现金等价物仅2631.4万元。
在“给扫地机器人造眼睛”这门生意里,欢创科技已经证明自己能造出不错的“眼睛”,接下来市场要检验的,是它能否靠这双“眼睛”活得久、活得好。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。