

《星岛》记者 传余 实习记者 俞冠宇 深圳报道
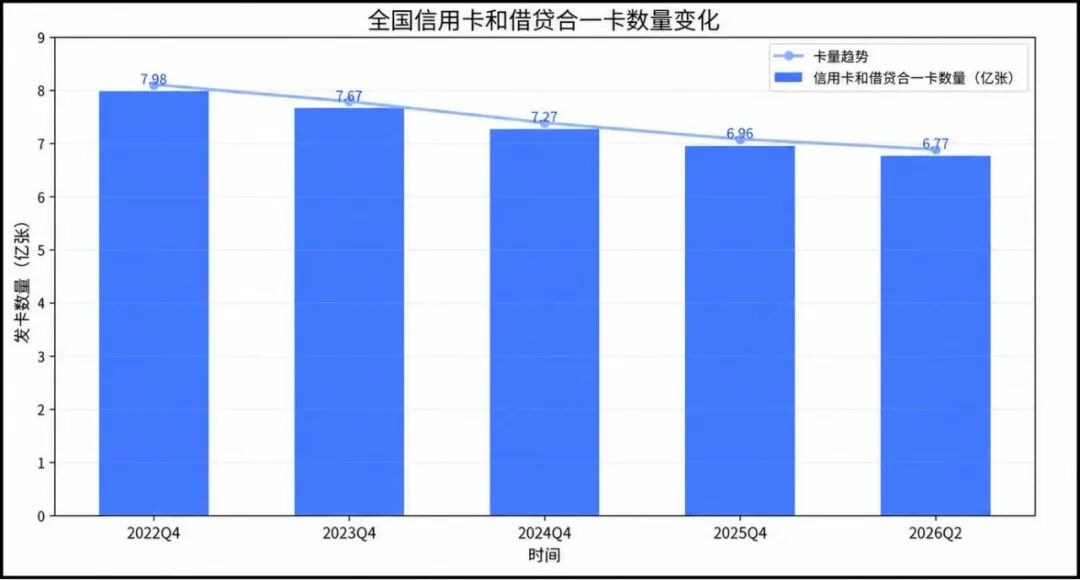
随着银行业上半年经营数据出炉,信用卡业务从规模扩张向存量经营的趋势愈发明显。有数据显示,截至2026年上半年末,国内信用卡和借贷合一卡6.77亿张,较一季度末减少约1000万张,较年初减少近2000万张。
《星岛》通过梳理工商银行、农业银行、中国银行、建设银行、交通银行及招商银行、中信银行、光大银行、浦发银行、民生银行、兴业银行等11家银行的信用卡相关数据发现,除总量不断下滑外,2026年上半年,上述11家银行中有9家信用卡的不良率在上升,这其中,更是有7家银行出现不良率与不良余额双增。
有不愿具名的业内人士表示,如何将客户权益转化为持续交易,在收入与风险之间找寻平衡,将是银行信用卡业务未来转型的关键。
告别扩张时代
据人民银行支付体系运行数据,截至2026年第二季度末,全国信用卡和借贷合一卡数量降至约6.77亿张,较2022年第三季度末的顶峰时期的8.07亿张减少约1.30亿张,累计降幅约16.1%。
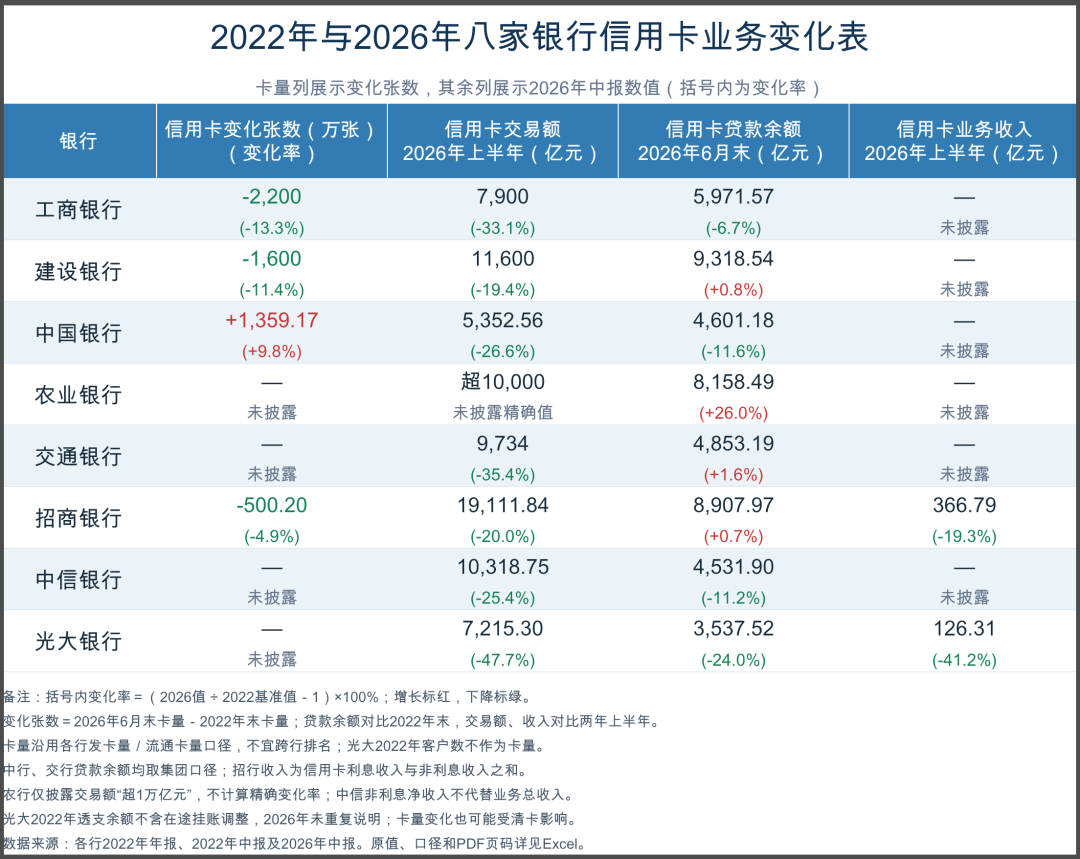
据《星岛》统计,截止2026上半年,除中国银行外,国有大行的信用卡发行量几乎都在减少。其中,工商银行、建设银行分别减少约2200万张、1600万张和500万张,降幅分别为13.3%、11.4%。股份制银行以招商银行为例,相较于2022年末期累计发行卡量减少了约500万张。
▲来源: 中国人民银行官网 ;星岛整理
相比卡量,信用卡交易额的收缩则更为普遍。以光大银行为例,该行上半年信用卡交易额7215.30亿元,较2022年同期下降47.7%;此外,交通银行下降35.4%,工商银行下降33.1%;中信银行、中国银行、招商银行和建设银行降幅也均接近或超过两成。即便是卡量仍在增长的中国银行,信用卡交易额也较2022年同期减少26.6%。
风险激增
2022年之后,信用卡从银行的增量业务变成了需要控制风险的存量业务。根据央行发布的支付体系运行数据,2020年信用卡逾期半年未偿还贷款的总额突破了800亿元,2024年就突破了1000亿元。从去年开始,央行则不再披露信用卡逾期半年未偿信贷总额这一数据。
与之相应的是,多家银行的信用卡资产质量的承压。据《星岛》梳理的上述11家银行的相关数据发现,不良率整体抬升成为信用卡资产质量变化的主线。
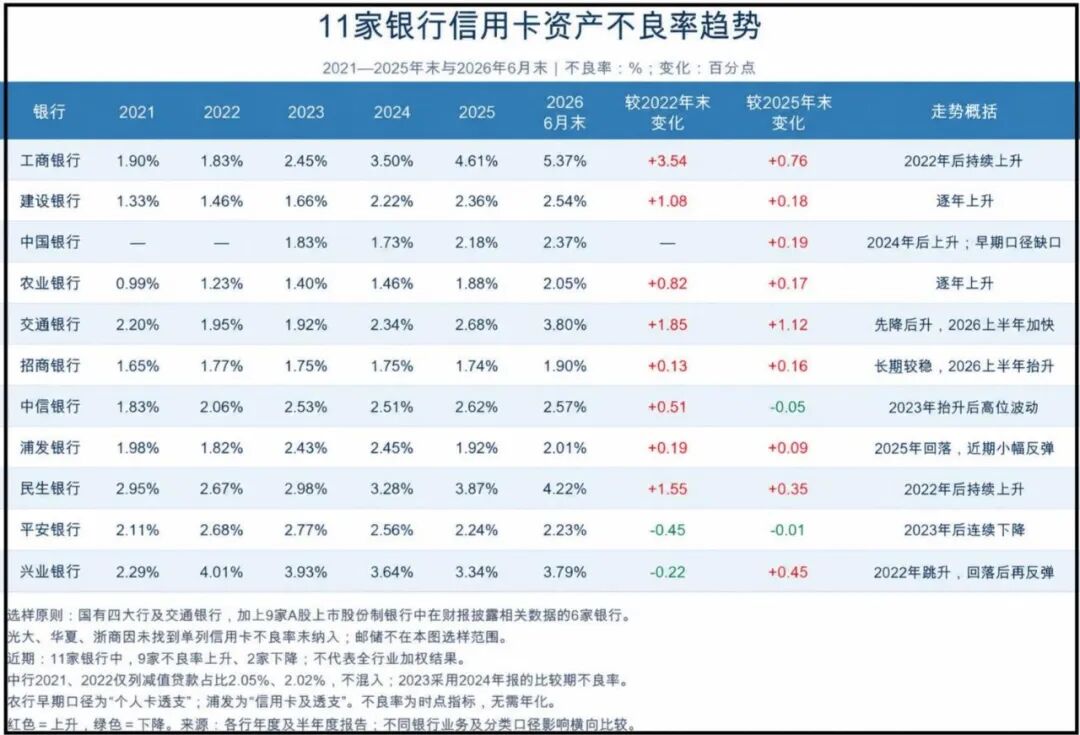
截至2026年6月末,上述11家银行中有9家信用卡不良率较2025年末上升。其中,工商银行信用卡不良率升至5.37%,在统计的银行中最高;民生银行的信用卡不良率升至4.22%,较2025年末上升0.35个百分点。交通银行上半年信用卡资产的变动幅度则最为明显,不良率半年上升1.12个百分点。
更需关注的是,多家银行信用卡风险敞口持续扩大。根据建设银行近年来的年报与2026年中报,建设银行信用卡不良率由2021年的1.33%逐步升至今年6月末的2.54%。工商银行在2022年末降至1.83%后连续三年半上行,今年上半年已突破5%。民生银行同样自2022年末以来持续上升,由2.67%增至4.22%。兴业银行则在2022年升至4.01%的高位后连续回落,但今年上半年重新反弹至3.79%。
对于各家银行信用卡不良率的变化趋势,《星岛》近期以投资者身份,分别向平安银行、民生银行、光大银行、兴业银行、招商银行及建设银行进行沟通了解,虽然各家银行给出的答案不尽相同,但其中的共同点则主要在前期风险暴露、风险认定趋严以及信用卡贷款余额收缩带来的“分母效应”。
谈及整个行业现状,建设银行相关工作人员直言:“信用卡的业务,目前可能整个行业,包括四大行,风险都处在暴露过程中。”光大银行工作人员则表示“信用卡业务本身不良率也比较高。另外疫情之后,很多人的还款能力也受到影响,所以不只是监管环境压缩信用卡的发展,”加之信用卡本身风险相对较高,是其近年主动压缩相关业务的原因。
招商银行的工作人员则将不良率的变化的主因归结为风险认定。“今年主动对个性化分期业务采取更严格的风险认定标准,部分过去在符合条件时可不计入不良的资产,被重新划入关注类或不良类。”兴业银行方面也提到,部分办理协商分期的客户,过去可能被划为正常类或关注类,如今按照更审慎的标准认定后进入不良,因此账面不良率有所抬升。
此外,信用卡贷款余额收缩带来的“分母效应”正在放大不良率指标。在行业主动压降发卡量、贷款余额和低效客户的背景下,即便不良余额保持相对稳定,只要贷款余额这一分母缩小,不良率也可能被动上升。建设银行上述人员就明确提到,信用卡贷款余额下降本身会对不良率产生一定影响。
场景创新经营“试水”
当扩大信用贷款规模需要更加谨慎时,香港地区信用卡业务的相关经验和新增使用场景成为一条值得观察的路径。
据了解,在移动支付快速发展的同时,香港市场的信用卡业务仍在增长。香港金融管理局数据显示,2026年第一季度末,流通信用卡数量同比增长33.4%,当季交易笔数和交易金额分别同比增长15.8%和13.6%。
习惯使用信用卡消费的香港金融分析师认为,相较于内地信用卡的奖励机制,香港的信用卡更能刺激用户使用信用卡消费,“香港信用卡有cashback(现金回扣),但是内地除了积分兑换没有那么多激励来刺激你使用信用卡。”
今年内地银行也在尝试通过拓展权益场景,为信用卡寻找新的吸引力。2026年6月,招商银行运通工程师信用卡推出专属AI权益,将Token调用额度纳入新户礼,符合活动条件的新户可领取AI服务套餐。这使信用卡权益从餐饮、出行等消费场景,进一步延伸至开发、办公等数字生产力场景。民生银行的投关接线人员也表示,民生银行借助山姆联名卡来触达消费能力较强的客群,进而促进信用卡业务的高质量发展。
针对这一类信用卡业务的调整,有业内人士坦言,短期看,这属于差异化获客手段,但现阶段受众群体有限,权益通用性不足,能否规模化复制仍有待市场检验,更多是行业创新试水,而非全行业普适的转型模板。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。