

《星岛》记者 钟凯 深圳报道
近期,中建集团迎来管理层重大变动,原党组成员、副总经理陈勇涉嫌严重违纪违法接受审查调查,具备国铁集团背景的赵勇空降补位,成为这家建筑央企龙头新的管理层成员。
人事震荡之外,中建同样直面经营端的现实考验。
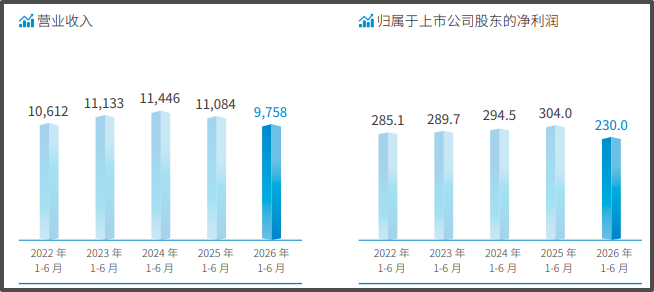
中国建筑(601668.SH)披露的2026年半年报显示,上半年公司累计实现营业收入9758.37亿元,同比下降11.96%,是2021年以来首次半年度营收跌破万亿关口;归母净利润230.00亿元,同比则下降24.34%,为2021年以来半年度最低;扣非归母净利润199.22亿元,降幅进一步扩大至27.54%。
盈利走弱主要来自两方面因素,一方面,五大主业之中,房地产开发与投资分部税前利润同比下滑20.55%,成为利润降幅最大的业务板块;另一方面,公司当期计提减值准备达到100.4亿元,较去年同期的76.1亿元显著增加,进一步侵蚀了上市公司利润。
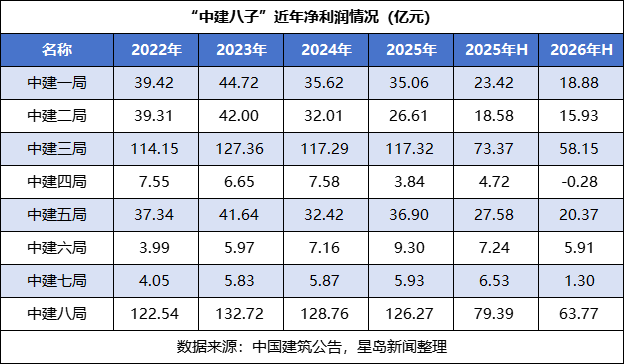
同时,压力也已同步传导至下属八大工程局,“中建八子”上半年净利润合计183.9亿元,较去年同期减少约57亿元;各工程局无一例外同比下滑,中建三局、中建八局净利润跌幅在二成左右,四局更是十年来首次录得半年度亏损。
“八子”无一幸免,半年少赚57亿
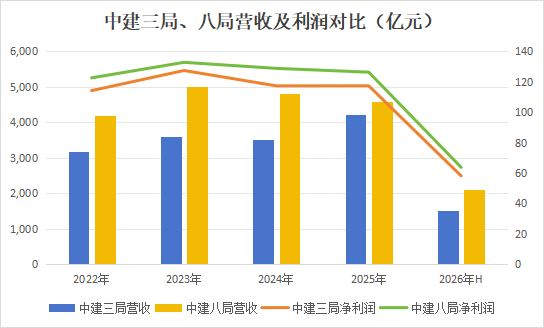
从盈利规模来看,中建三局、中建八局过往年度净利润长期稳定在百亿级别,是中国建筑除中海地产以外的核心利润贡献主体。
2026年上半年,中建八局净利润仅63.77亿元,同比下降19.68%;中建三局净利润约58.15亿元,同比下降20.74%,两家合计贡献“中建八子”超过六成利润。
第二梯队的中建一局、中建二局、中建五局盈利亦同比下滑。其中,中建五局净利润20.37亿元位列第三,降幅26.15%;中建一局净利润18.88亿元,降幅19.39%;中建二局下滑程度最小,上半年净利润15.93亿元,降幅14.29%。
剩余三个工程局均处于10亿级以下,且内部分化加剧。表现最弱的是中建四局,净利润由盈转亏0.28亿元,降幅达106%,为十年来首次录得半年度亏损,2017年以来,该局上半年净利润最低也有0.33亿元,全年则从未出现亏损。其次是中建七局,净利润1.30亿元,降幅80.13%;中建六局净利润5.91亿元,降幅18.35%。
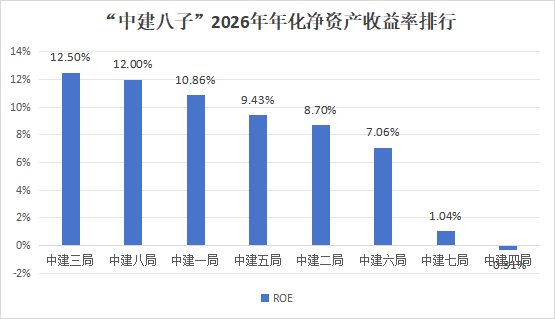
从净资产收益率(ROE)维度看,八大工程局盈利韧性也呈现明显分化。与2025年全年相比,中建三局、中建八局及中建一局的年化ROE仅小幅回落,维持集团盈利基本盘;中建四局由盈转亏后,ROE跌入负值,压力最为突出。
值得注意的是,中建二局、中建五局及中建六局在集团整体利润下行环境下,年化ROE较2025年反而出现抬升。但该现象并非盈利能力修复,而是三家单位2025年下半年利润明显走弱,压低了2025年全年ROE基数;2026年上半年净利润虽同比下滑,但盈利下行斜率有所放缓,在半年数据简单年化的口径下,形成了ROE抬升的表现效果。
▲数据来源:企业公告,星岛新闻整理
双雄同跌两成,房地产存货减值成痛点
在八大工程局当中,中建三局、中建八局作为中建体系的两大利润支柱,本期跌幅也最为接近。但把报表拆开看,两家失血的位置并不相同。
数据显示,2026年上半年,中建八局营收同比下降18.51%至2114.73亿元,毛利率提升0.75个百分点至8.04%。但两个负面因素吞噬了利润:一是财务费用较上年同期增加4.31亿元,利息支出大幅抬升;二是资产减值损失多计提4.34亿元,存量资产风险进一步释放。最终净利润同比下滑19.68%,降幅与营收相当。
▲数据来源:企业公告,星岛新闻整理
中建三局营收下降13.53%至1506.46亿元,毛利率提升1.63个百分点至9.25%。营收降幅比八局小近5个百分点,净利润降幅却略大于八局,主因是当期资产减值损失多计提8.35亿元,存量资产风险释放对利润的拖累更重。
一增一减之间,两家在营收端的差距正在收窄。上年同期两大工程局营收相差约853亿元,本期缩小至约608亿元;但利润端的差距几乎没有变化,上年同期相差约6.0亿元,本期为5.62亿元。追赶发生在营收表上,还没有走到利润表。
中建八局的减值压力,相当一部分来自地产。资产减值除合同资产(主要由业主未确认投资项目款、质保金、已完工未结算款等构成)外,房地产开发板块的存货跌价是长期存在的存量风险。从2025年末披露的存货明细看,其存货跌价准备集中在房地产开发产品科目,合计约17.64亿元,绝大部分来自中建东孚待售楼盘。
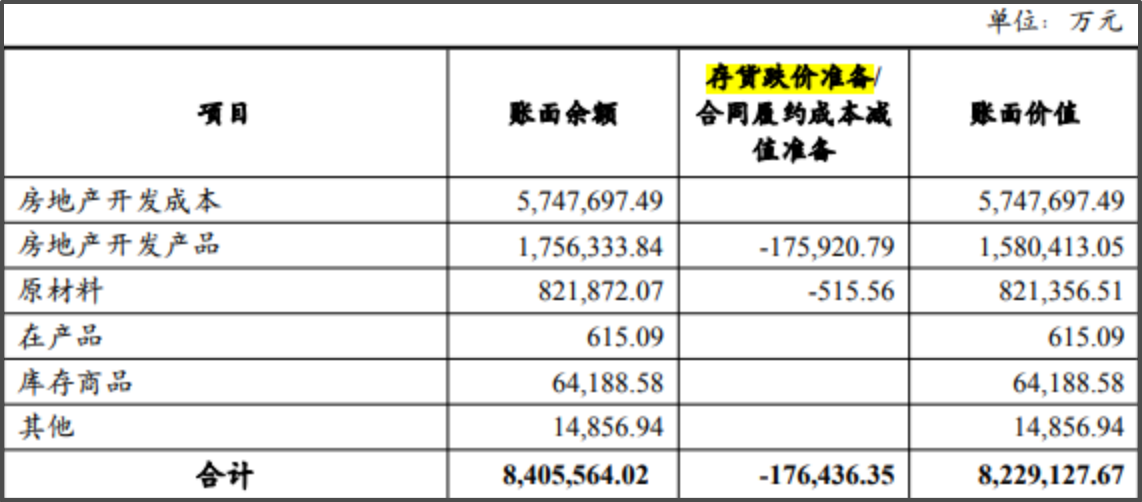
▲中建八局2025年末存货,数据来源:企业公告
这也是中国建筑受房地产行业深度调整的缩影之一。集团副总裁黄杰表示,上半年中国建筑计提增加主要源于地产存货降价和债券规模增长。但他强调,经过“十四五”期间持续计提,相关资产风险“已得到较充分释放”,预计全年减值拨备金额不会超过2025年。
资产负债表印证了存量资产的出清进程,截至2026年6月末,中国建筑存货7564.77亿元,较年初减少593.89亿元;其中,中建八局存货约713.58亿元,减少109.33亿元。中建三局却是个例外,期末该公司存货38.24亿元,较年初增加4.07亿元。
销售整体承压,拿地普遍收缩
存货与减值的分化,背后是中建系地产平台在销售、拿地两端不同的经营选择。
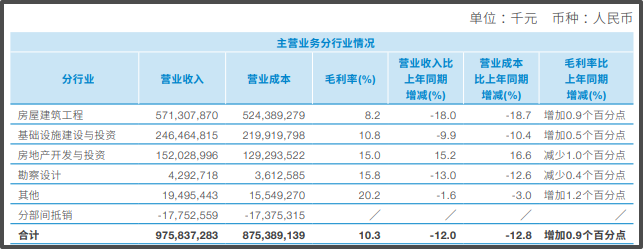
从中国建筑的整体情况来看,2026年上半年,房地产开发与投资业务实现营收1520.29亿元,同比增长15.2%,是四大主业中唯一实现收入正增长的板块;但毛利率下降1.0个百分点至15.0%,也是四大主业中毛利率降幅最大的板块。
在2025年度业绩会上,中国建筑管理层曾表态,有信心在2026年力争保持毛利率平稳、利润总额努力实现稳中有升;时至8月底的半年业绩会,表述趋于务实。副总裁吴爱国坦言,前期高成本存量项目仍然对当期结转毛利率形成拖累,短期毛利率存在一定压力。
收入的逆势增长主要来自前期销售项目的集中结转,上半年竣工面积861万平方米、同比增长29.3%,新开工面积则仅278万平方米、同比大幅下降37.5%。这也意味着板块已进入量缩价稳阶段,集团房地产开发业务合约销售金额1736亿元,同比微降0.5%;合约销售面积470万平方米,同比大幅下滑25.8%,主要靠产品结构上移维持销售额基本稳定。
在“中建八子”内部,销售表现进一步分化。其中,中建三局、八局竞争激烈,上半年中建八局旗下中建东孚全口径销售226.1亿元,较中建三局旗下中建壹品领先不足3亿元。进入三季度,竞争进一步加剧,1-8月中建壹品凭借上海的外滩元境、前滩元境等项目推盘实现全口径销售295.6亿元,中建东孚则为261.9亿元。
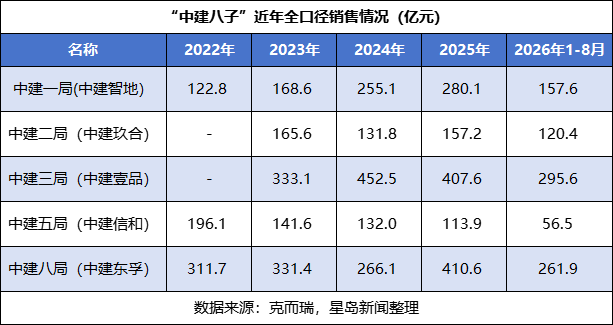
其余局属地产平台梯队清晰,中建一局旗下中建智地1-8月全口径销售157.6亿元,中建二局旗下中建玖合120.4亿元,构成第二梯队,销售表现相对平稳。中建五局旗下中建信和则持续承压,全口径销售56.5亿元,较2022年全年196.1亿元的高点已大幅回落。
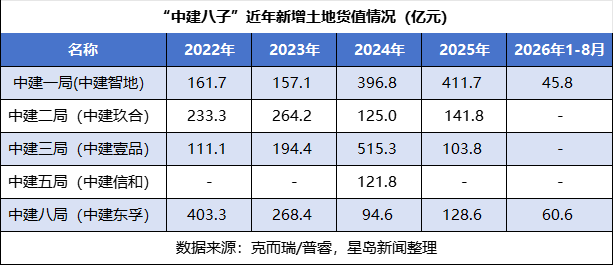
投资拿地层面,“中建八子”整体进入收缩周期,新增土储投放普遍审慎。从近年来新增土地货值数据看,多数平台较2022—2024年的高峰大幅缩减。集团层面,2026年上半年新购置土地15宗,新增土地储备124万平方米,同比减少76.3%,且全部位于一、二线城市。
具体到局属平台,中建东孚经历年初业务整合后,2026年1—8月仍新增土储货值60.6亿元,继续补充核心城市土储;中建智地聚焦北京、上海等核心城市拿地,新增货值45.8亿元;中建壹品则暂停招拍挂,转而通过城市更新渠道获取土储,比如深圳福田文创园项目。
对于“中建八子”而言,眼下更像是一场存量与增量之间的赛跑。下半年各工程局利润跌幅能否收窄,头部两个工程局能否守住百亿门槛、四局能否止住亏损等等,仍要留到年报揭晓。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。